 21


- 스포츠 브랜드 1위 나이키가 18년 만에 S&P100에서 제외되고 주가가 80% 하락하며 심각한 위기에 직면했습니다.
- 팬데믹 이후 러닝 붐 실기, 무리한 DTC(소비자 직접 판매) 전환, 중국 현지 브랜드 약진이라는 삼중고가 실적 악화를 불렀습니다.
- 나이키는 유통망 복원과 라인업 재편에 나섰으나, 경쟁사를 압도할 본원적 기능성을 되찾지 못하면 단기 반등은 쉽지 않습니다.
스포츠 브랜드의 영원한 절대 강자로 군림하던 나이키(Nike)가 18년 만에 미국 S&P100 지수에서 퇴출당하는 굴욕을 겪었습니다. 2021년 주당 176달러를 웃돌던 주가는 30달러대 중후반으로 주저앉으며 고점 대비 약 80% 하락했고, 시가총액은 약 169조 원 넘게 증발했습니다. 경쟁 브랜드인 아디다스, 아식스, 호카, 온러닝 등이 역대급 성장세를 누리는 동안 나이키만 유독 가파른 내리막길을 걷고 있습니다.
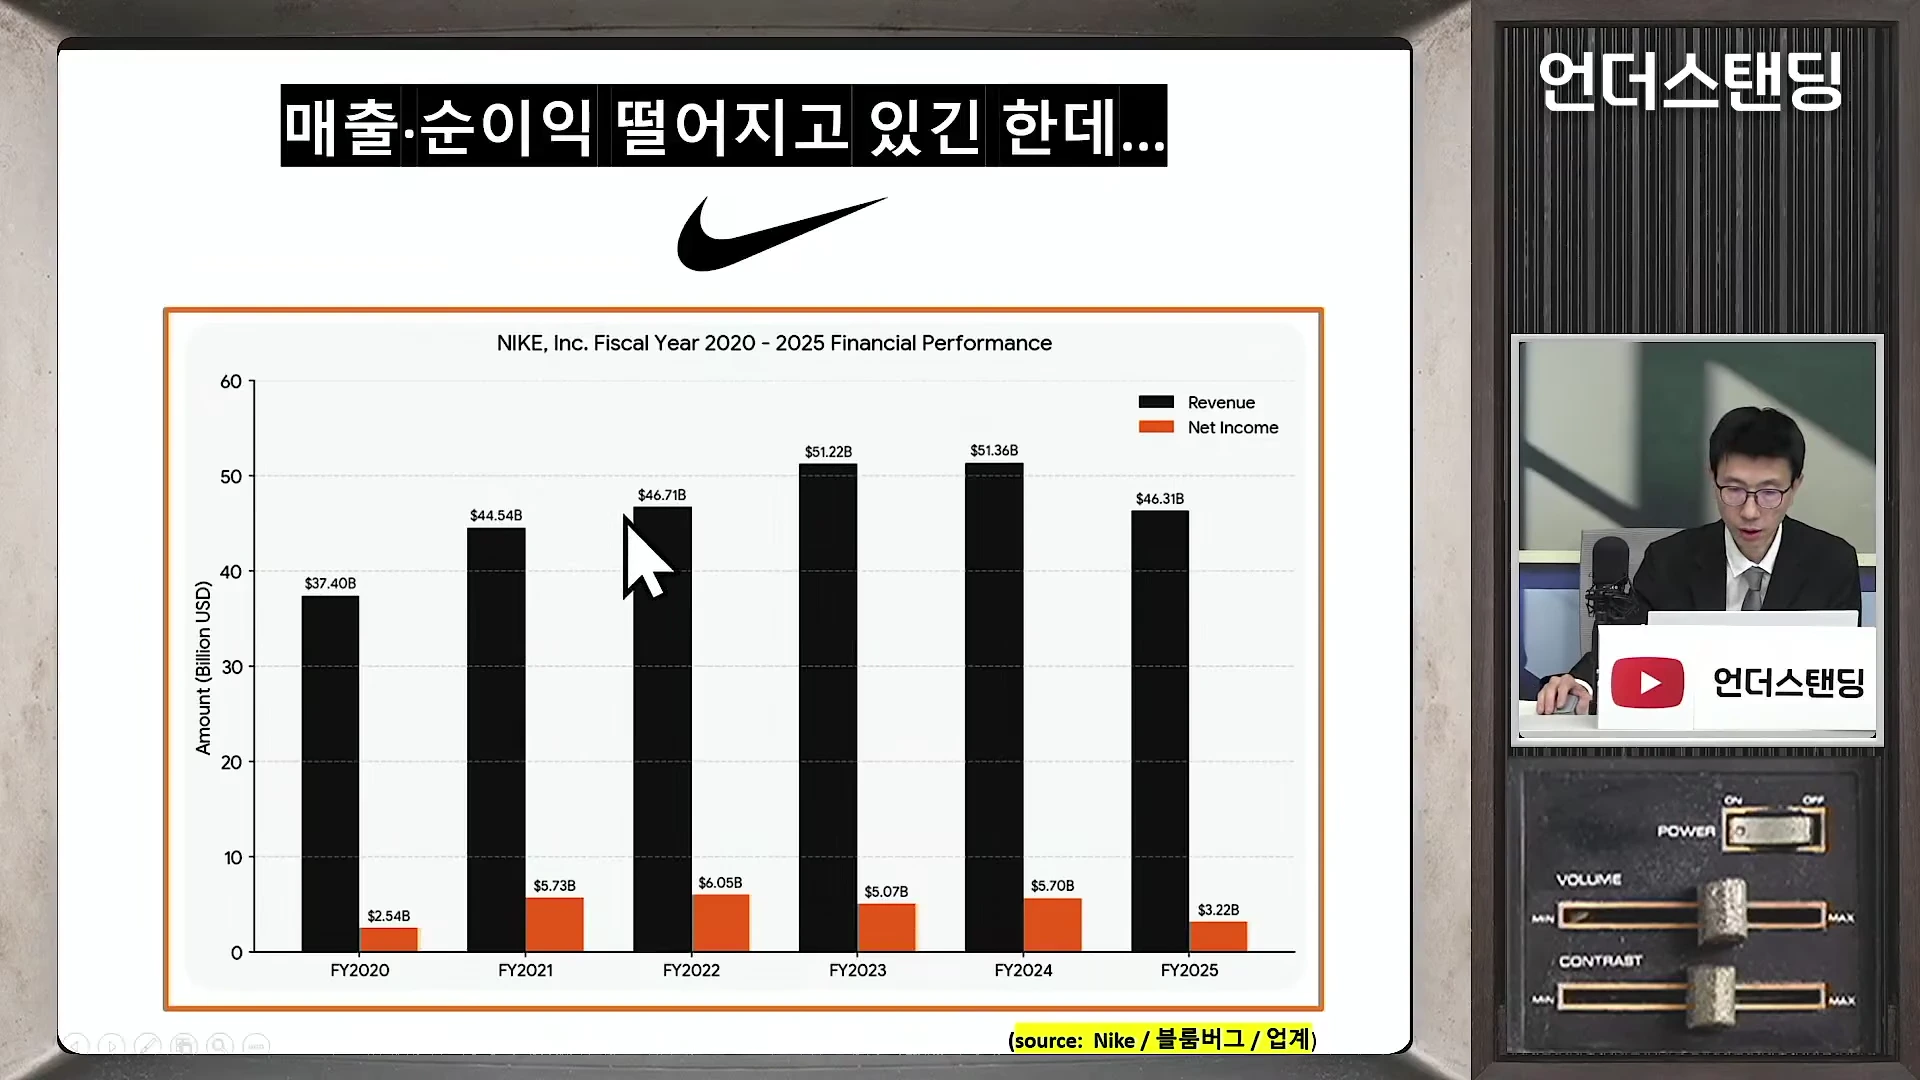
한때 스포츠 제국으로 불렸던 나이키의 최근 매출과 순이익 지표를 살펴보면 성장이 정체되며 하향 곡선을 그리고 있습니다.
왜 나이키의 위기는 단순한 경기 둔화가 아닐까
표면적으로 나이키는 여전히 연간 약 460억 달러의 매출을 올리는 업계 1위 기업입니다. 하지만 금융시장이 나이키를 바라보는 시선은 싸늘합니다. S&P100 같은 초우량 기업 지수에서 제외되면 패시브 펀드와 ETF의 기계적인 자금 유입이 끊기게 됩니다. 모건스탠리와 JP모건 등 글로벌 투자은행들 역시 비중 축소 의견을 내며 목표 주가를 현 수준보다 낮추고 있습니다.
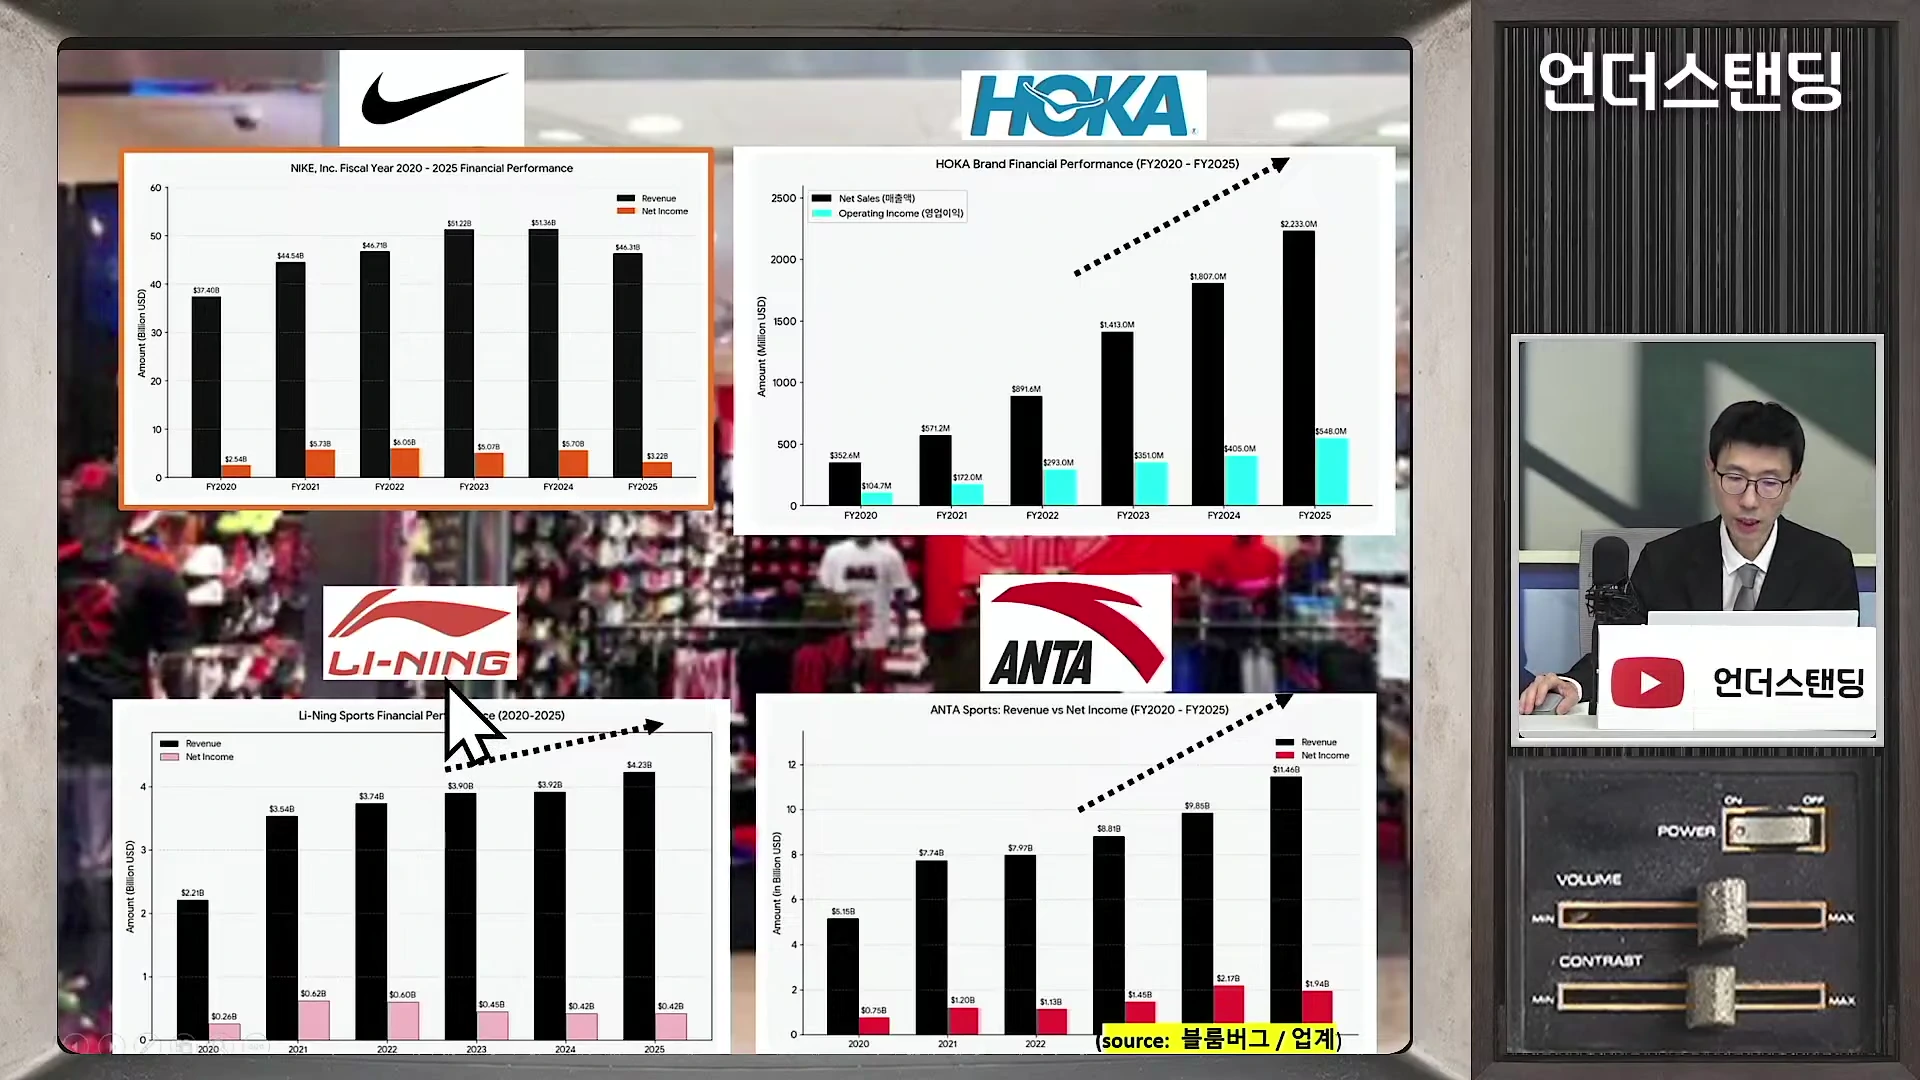
나이키가 고전하는 동안 호카를 비롯해 리닝, 안타 등 급성장하는 브랜드들과의 재무 실적 차이가 극명하게 드러납니다.
핵심은 다른 모든 경쟁사가 성장하는 호황기 속에서 나이키 홀로 역성장하고 있다는 사실입니다. 팬데믹 이후 건강과 운동에 대한 관심이 급증하며 전 세계적으로 거대한 러닝 붐이 일어났습니다. 그러나 나이키는 이 황금 같은 기회를 잡지 못했고, 그 과실은 고스란히 경쟁사들의 몫이 되었습니다.
나이키를 흔든 3가지 패착: 기능성 실기, 유통 오판, 중국 밀림
나이키의 부진은 단 하나의 실수가 아닌, 3가지 치명적인 경영 오판이 겹친 결과입니다.
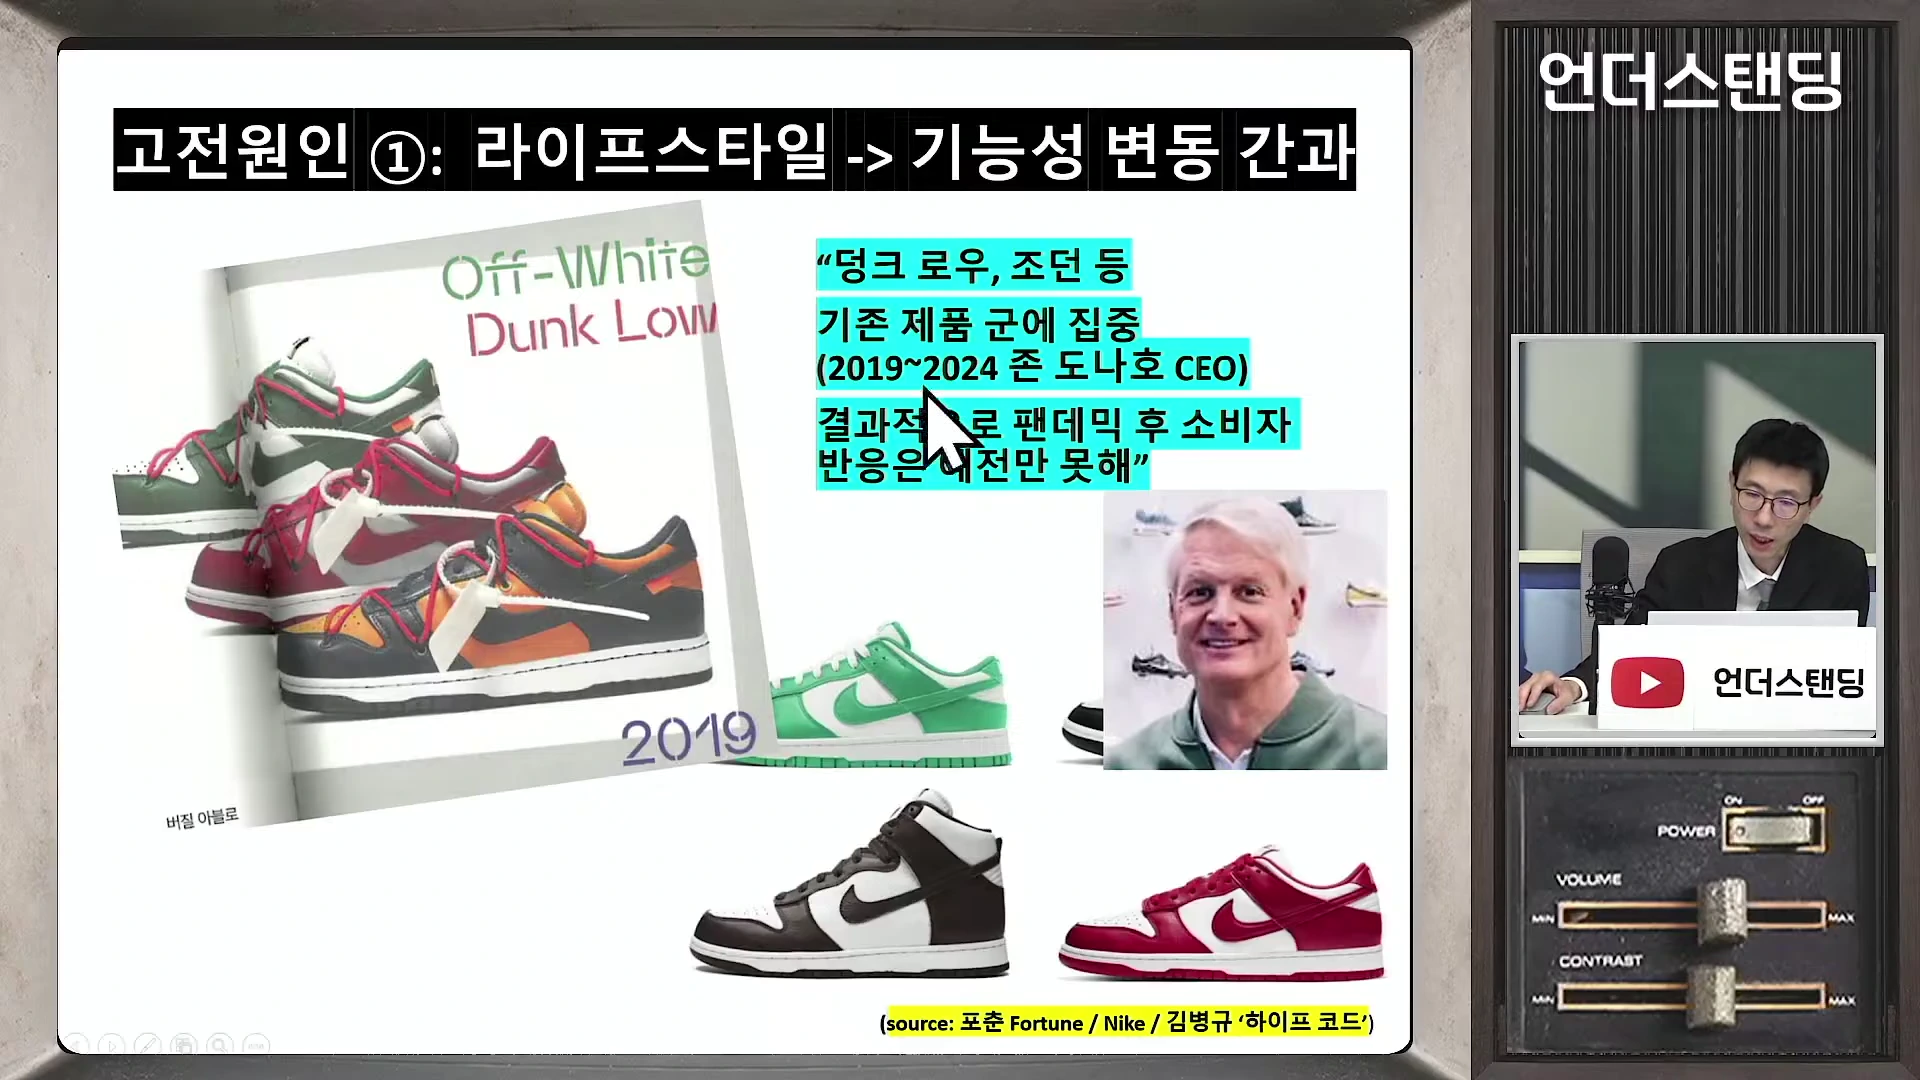
과거 성공 사례인 기존 인기 모델 위주로 전략을 짰던 것이 결과적으로 시장의 변화 흐름을 놓치는 패착이 되고 말았습니다.
첫째는 러닝 시장 대응 실패와 본원 경쟁력 약화입니다. 이베이 출신인 전임 CEO 존 도나호는 철저한 데이터 기반 효율 경영을 내세웠습니다. 새로운 연구개발(R&D)에 투자하기보다 기존 인기 모델(덩크, 조던 등)의 색상을 바꾸거나 한정판 패션화로 출시해 단기 수익을 극대화하는 데 집중했습니다. 반면 경쟁사인 아디다스는 '아디제로' 시리즈로 빠르게 승부수를 던졌고, 아식스와 호카는 압도적인 쿠셔닝과 기술력을 앞세워 러닝화 시장을 선점했습니다. 나이키가 뒤늦게 깨달았을 때는 이미 기능성 러닝화 시장의 주도권이 넘어간 뒤였습니다.
둘째는 무리한 DTC(소비자 직접 판매) 전략의 역풍입니다. 나이키는 유통 마진을 줄이고 수익성을 극대화하겠다며 풋락커(Foot Locker) 같은 오프라인 멀티브랜드 매장과 아마존에서 자사 제품을 대거 철수시켰습니다. "우리는 1위 브랜드이니 고객이 공식 앱으로 직접 찾아올 것"이라는 계산이었습니다. 하지만 러닝화는 매장에서 직접 신어보고 쿠션과 착화감을 비교하는 대표적인 체험재입니다. 나이키가 빠진 진열대를 아디다스, 아식스, 뉴발란스, 온러닝이 채웠고, 소비자들은 자연스럽게 경쟁사 제품을 구매하며 브랜드 충성도를 옮겨갔습니다.
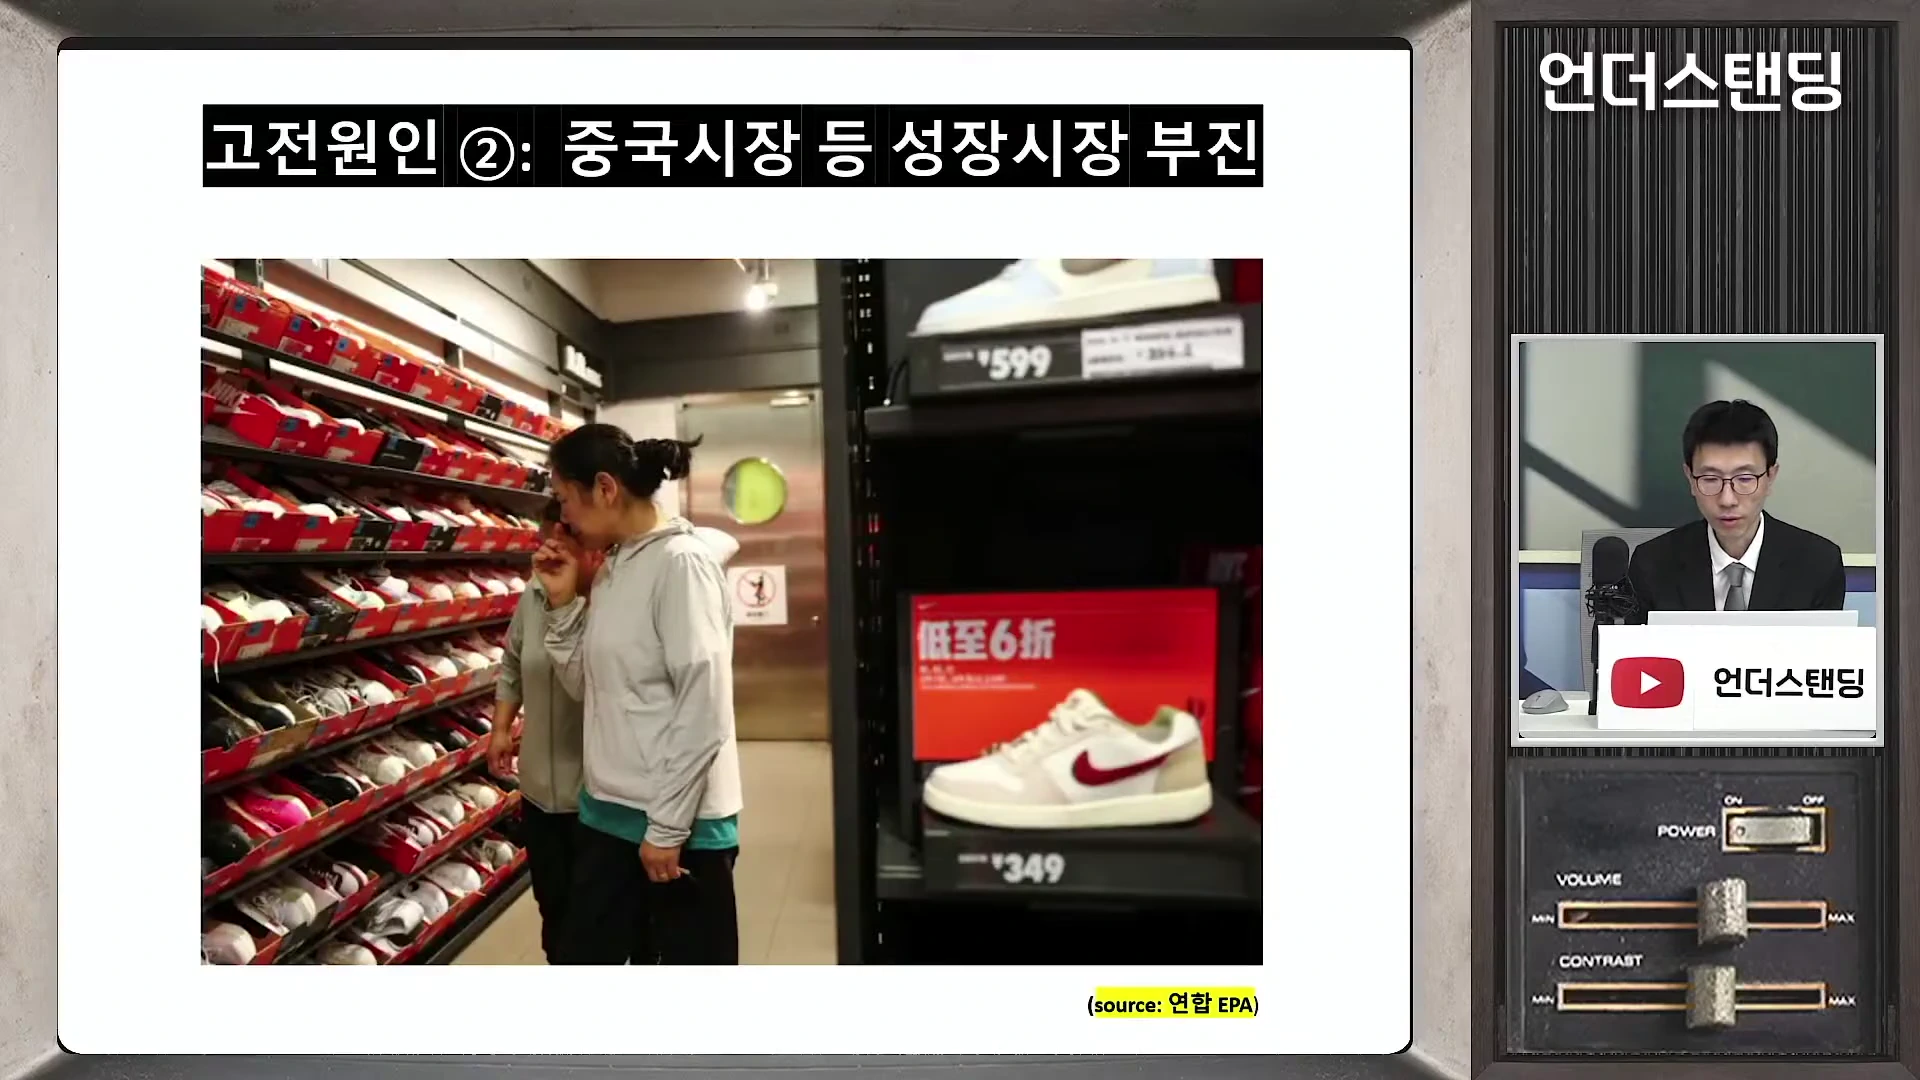
매출의 15% 이상을 차지하던 핵심 시장인 중국에서 나이키가 겪고 있는 부진이 성장 정체의 주요 원인으로 지목되고 있습니다.
셋째는 중국 시장에서의 참패입니다. 나이키 전체 매출의 15% 이상을 차지하던 핵심 시장인 중국에서 나이키는 최근 두 자릿수 역성장을 기록했습니다. 안타스포츠(Anta)가 점유율 23%로 나이키(20.7%)를 제치고 1위에 올랐으며, 리닝(Li-Ning) 등도 기술력을 끌어올렸습니다. 안타스포츠는 아크테릭스, 살로몬, 푸마의 대주주로 올라서며 강력한 멀티브랜드 체제를 구축한 반면, 나이키는 중국 특유의 라이브 커머스 트렌드에 적응하지 못하고 자국 브랜드 선호(궈차오) 열풍에 밀려났습니다.
역사적 아이러니와 현장 유통의 복원
흥미로운 점은 과거 1970년대 미국에 조깅 붐이 불었을 때 나이키가 '코르테즈'를 앞세워 당시 1위였던 아디다스를 꺾고 제국으로 도약했다는 사실입니다. 50년이 지난 지금, 나이키는 똑같이 불어온 러닝 붐에 제대로 대응하지 못해 아디다스와 신흥 브랜드들에게 시장을 내주는 역사의 역설을 겪고 있습니다.
소비자 직접 판매에만 몰두하던 전략이 오히려 오프라인 거점의 힘을 간과하게 만든 셈입니다.
현재 나이키맨 출신의 엘리엇 힐 CEO가 구원투수로 등판하며 체질 개선에 나섰습니다. 실패로 끝난 폐쇄적 DTC 정책을 인정하고, 풋락커와 아마존 등 전통 오프라인 및 글로벌 유통망을 다시 복원하고 있습니다. 러닝화 라인업도 페가수스, 보메로, 스트럭처 3대 축으로 단순화하여 프리미엄 기능성 개발에 박차를 가하는 중입니다.
앞으로 무엇을 확인해야 하는가: 본원 경쟁력의 회복
유통망 복원과 라인업 정리는 비교적 빠르게 진행할 수 있지만, 가장 중요한 과제는 경쟁사를 뛰어넘는 신발 자체의 본원 경쟁력을 회복하는 일입니다.
소비자들은 나이키의 신제품이 과거의 명성을 되찾았는지가 아니라, "현재 아식스의 슈퍼블라스트나 아디다스의 아디제로보다 더 뛰어난가"를 묻고 있습니다. 초경량 소재와 쿠셔닝 등 신발 R&D는 몇 달 만에 격차를 좁히기 어렵습니다. 결국 나이키의 주가 반등과 시장 지배력 회복은 엘리트 마라톤 무대와 일반 러너들 사이에서 "역시 기능성은 나이키가 최고"라는 평가가 다시 나오는 시점에 달려 있습니다.
FAQ
나이키 주가가 고점 대비 80% 하락한 가장 결정적인 원인은 무엇인가요?
팬데믹 이후 전 세계적으로 불어온 러닝 붐에 맞춰 기능성 신제품을 제때 선보이지 못하고, 과거 인기 패션화와 한정판 마케팅에만 안주했기 때문입니다.
나이키의 DTC(소비자 직접 판매) 전략은 왜 실패했나요?
수익성을 높이기 위해 멀티브랜드 매장에서 제품을 철수시켰으나, 신발을 직접 신어보고 비교하려는 소비자들이 나이키 대신 매장에 진열된 아식스, 호카 등 경쟁사 제품으로 대거 이탈했기 때문입니다.
중국 시장에서 나이키가 현지 브랜드에 밀린 이유는 무엇인가요?
안타스포츠와 리닝 등 중국 로컬 브랜드들의 기능성 품질이 향상되고 애국 소비 열풍이 더해진 반면, 나이키는 현지 라이브 커머스 마케팅 등에 민첩하게 적응하지 못했기 때문입니다.
신임 CEO 체제에서 나이키는 어떤 변화를 추진하고 있나요?
풋락커와 아마존 등 기존 유통망을 정상화하고 있으며, 러닝화 라인업을 페가수스·보메로·스트럭처 중심으로 재편하여 본원적인 기능성 회복에 집중하고 있습니다.
