 21


- 로빈후드는 건당 7~10달러에 달하던 미국 주식 거래 수수료를 전면 무료화하며, 영상 제작 당시 1,800만 계좌를 확보한 핀테크 공룡으로 성장했습니다. (2026년 9월 말 공시 기준 펀딩 고객은 2,870만 명입니다.)
- 표면적인 무료 정책 이면에는 고객 주문 데이터를 초단타 매매업체에 넘겨 수익을 얻는 PFOF(주문흐름판매) 모델이 핵심 엔진으로 자리 잡고 있습니다.
- 규제 당국의 막대한 벌금 부과, 게임스탑 사태로 인한 신뢰 하락, 낮은 고객 1인당 자산 규모를 극복하는 것이 지속가능성을 결정짓는 과제입니다.
한국에 동학개미가 있다면 미국에는 '로빈후드 개미'가 있습니다. 창업 8년 만에 나스닥에 입성하며 상장 당시 시가총액 37조 원을 기록했던 로빈후드는, 높은 진입장벽에 막혀 있던 미국의 젊은 밀레니얼 세대를 증시로 끌어들인 핀테크의 대표적인 게임체인저입니다. 과거 금리 인상과 시장 침체로 주가가 조정을 겪기도 했지만, 기존 월가의 오랜 룰을 송두리째 바꿔놓은 이들의 발자취는 여전히 금융 시장에서 주목할 만한 혁신 사례로 꼽힙니다.
1. 0원 수수료가 만든 파격적인 시장 진입
로빈후드가 등장하기 전 미국 주식 투자는 일반 개인에게 결코 쉽지 않은 영역이었습니다. 계좌를 개설하려면 1,000달러에서 1만 달러 수준의 최소 예치금을 요구받기 일쑤였고, 주식을 한 번 거래할 때마다 건당 7~10달러에 이르는 높은 수수료를 지불해야 했습니다. 주머니가 가벼운 청년층에게는 주식 시장의 문턱 자체가 너무 높았던 셈입니다.
스탠퍼드 동문인 바이주 바트와 블라디미르 테네브는 2011년 월가를 뒤흔든 '월가를 점령하라(Occupy Wall Street)' 시위에서 큰 영감을 얻었습니다. 상위 1%가 부를 독점하는 구조를 깨려면 누구나 쉽게 투자할 수 있는 환경이 필요하다고 본 것입니다. 이들은 2013년 거래 수수료를 완전히 없앤 무료 주식 거래 앱 로빈후드를 선보였고, 웹사이트 오픈 첫날 1만 명 가입, 2015년 앱 정식 론칭 시점에는 무려 100만 명의 대기자를 모으며 폭발적인 반응을 이끌어냈습니다.
미국은 한국과 달리 금융 서비스 이용을 위한 문턱이 상당히 높았습니다.
이 파격적인 행보에 기존 금융 대기업인 찰스 슈왑, E-트레이드뿐 아니라 위불, 소파이 같은 후발 핀테크 기업들까지 줄줄이 '수수료 제로'를 선언하면서, 로빈후드는 미국 증권업계의 수수료 표준 자체를 완전히 재정의했습니다.
2. 무료 거래 뒤에 숨은 PFOF 수익 메커니즘
수수료를 한 푼도 받지 않는 로빈후드는 대체 어디서 막대한 돈을 벌어들일까요? 월 5달러를 받는 프리미엄 멤버십 '로빈후드 골드'도 있지만, 매출의 압도적인 비중을 차지하는 핵심 엔진은 바로 PFOF(Payment for Order Flow, 주문흐름판매) 모델입니다.
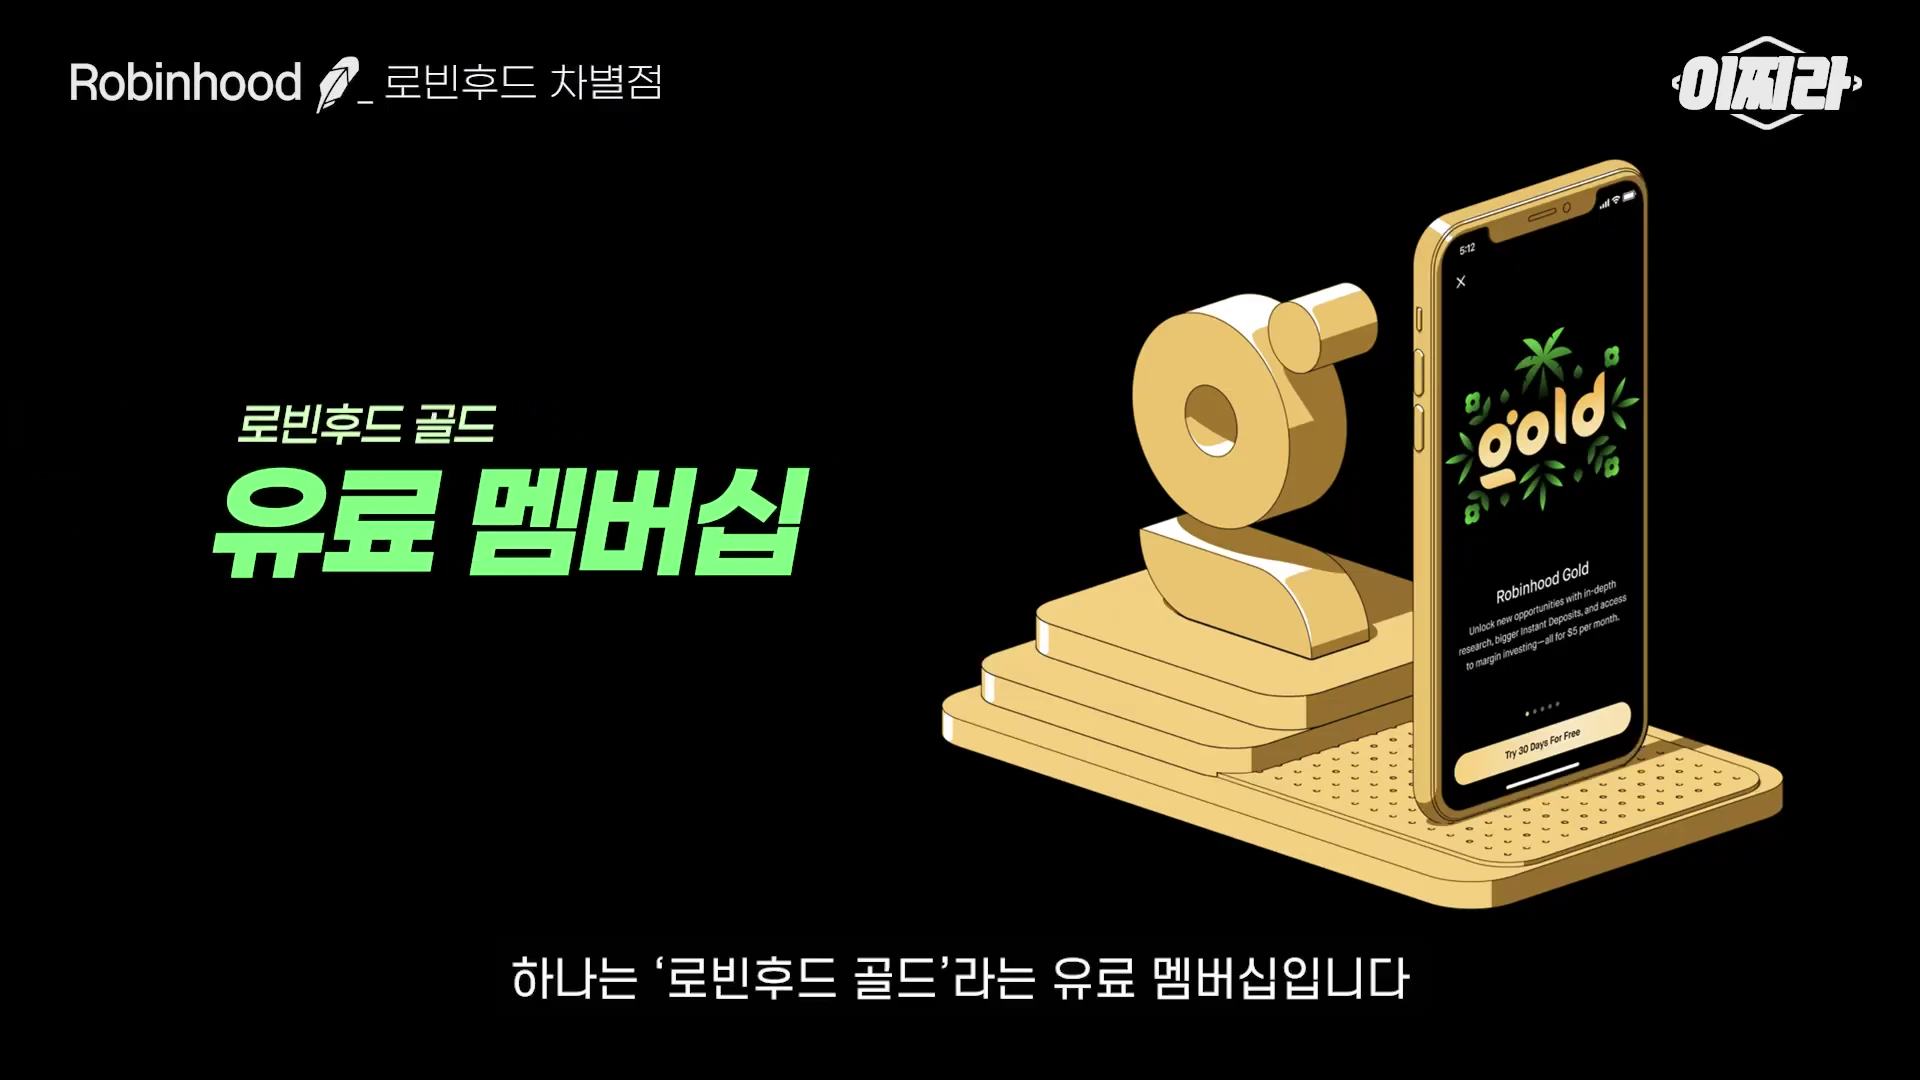
수수료 무료 정책을 유지하는 로빈후드는 차별화된 유료 구독 서비스인 '로빈후드 골드'를 통해 수익 구조를 다변화하고 있습니다.
원리는 이렇습니다. 개인이 로빈후드 앱에서 주식을 매수하거나 매도하면, 로빈후드는 이 주문을 거래소로 바로 보내지 않고 초단타 매매를 전문으로 하는 대형 고빈도 거래(HFT) 회사로 넘깁니다. 주문을 넘겨받은 고빈도 거래 회사는 고객 주문보다 아주 미세하게 유리한 가격으로 체결을 진행하면서 주당 몇 센트 수준의 차익을 챙기고, 그 대가로 로빈후드에 리베이트 형태의 수수료를 지급합니다.
개별 거래 단위로는 극히 작은 금액이지만, 수천만 건의 대규모 주문이 끊임없이 쏟아지면서 로빈후드는 천문학적인 매출을 확보하게 됩니다. 고객은 직접적인 수수료를 내지 않는 대신, 자신의 거래 데이터를 플랫폼의 수익 창출 수단으로 제공하고 있는 셈입니다.
3. 직관적인 사용자 경험(UX)과 투자 대중화의 명암
로빈후드가 거둔 성공의 또 다른 축은 복잡한 주식 매매를 스마트폰 게임처럼 간결하게 바꾼 직관적인 UI/UX입니다. 초보자에게 난해한 캔들 차트 대신 직관적인 선 그래프를 전면에 내세웠고, 테마별 종목 묶음 보기 등을 통해 진입 장벽을 대폭 낮췄습니다.
그러나 지나친 단순화와 게이미피케이션은 심각한 부작용을 낳기도 했습니다. 플랫폼의 매출이 거래량에 정비례하는 PFOF 구조상, 로빈후드는 이용자들에게 고빈도·고위험 파생상품 거래를 유도한다는 비판을 지속적으로 받아왔습니다.
혁신적인 사용자 경험을 앞세워 금융 시장의 판도를 바꿨지만, 비즈니스 모델을 둘러싼 논란은 여전히 해결해야 할 과제로 남아있습니다.
실제로 2021년 7월 금융산업규제국(FINRA)으로부터 7,000만 달러에 달하는 대규모 벌금을 부과받았습니다. 신분 도용 위험 계좌를 방치하고 검증되지 않은 수천 명의 초보 투자자에게 위험도 높은 옵션 거래를 무분별하게 승인한 점 등이 주요 사유였습니다. 2020년에는 옵션 거래 잔고를 오인한 20대 이용자가 극단적 선택을 하는 비극이 발생했고, 2021년 '게임스탑' 공매도 사태 때는 개인들의 매수 버튼을 일방적으로 제한하면서 '헤지펀드의 편을 들고 개미를 배신했다'는 거센 비판과 신뢰 위기에 직면했습니다.
4. 지속가능성을 가를 고객 자산 규모와 향후 과제
로빈후드가 진정한 종합 금융 플랫폼으로 안착하기 위해 넘어야 할 가장 큰 산은 고객층의 체질 개선입니다. 로빈후드의 주 이용자는 2030 밀레니얼 세대이며, 21년 당시 계좌당 평균 예치금은 약 5,000달러 수준으로 전통 증권사 대비 20%에 불과했습니다. (26년 기준으로는 단순 계산으로 1인당 3배 수준 증가. 수익 다각화도 진행 중) 시장 변동성이 커지거나 금리가 인상될 때 고객 이탈과 실적 변동성이 극심해질 수밖에 없는 구조입니다.
최신 업데이트 (2026년 9월 말 공시 기준)
로빈후드의 2026년 3분기 실적 발표에 따르면 펀딩 고객은 2,870만 명, 플랫폼 자산은 3,960억 달러, 로빈후드 골드 가입자는 520만 명입니다. 분기 총매출 14억 2,400만 달러 중 거래 기반 매출은 8억 6,700만 달러(약 61%)로, 옵션 3억 9,900만 달러, 주식 1억 2,100만 달러, 암호화폐 1억 2,000만 달러, 예측시장 1억 7,300만 달러로 구성되었고 순이자수익은 4억 1,500만 달러입니다. 회사는 PFOF 매출을 따로 공개하지 않으며, 규제 변화나 PFOF 금지 가능성을 위험 요인으로 명시하고 있습니다.
로빈후드 읽어 드렸습니다.
FAQ
로빈후드는 거래 수수료가 무료인데 어떻게 수익을 내나요?
핵심 수익원은 PFOF(주문흐름판매) 모델입니다. 개인 투자자의 주문 데이터를 대형 초단타 매매 회사에 전달하고, 해당 업체가 미세한 가격 차익을 얻는 대가로 수수료(리베이트)를 받아 수익을 창출합니다. 월 5달러의 '로빈후드 골드' 유료 구독 모델도 함께 운영하고 있습니다.
게임스탑 사태 당시 로빈후드가 비판받은 이유는 무엇인가요?
개인 투자자들이 공매도 세력에 맞서 게임스탑 주식을 매수하던 결정적인 순간에 매수 버튼을 제한해 거래를 막았기 때문입니다. 이로 인해 '개미를 위한다'는 당초 슬로건과 달리 대형 증권사와 헤지펀드의 이익을 우선했다는 거센 신뢰성 논란에 휩싸였습니다.
로빈후드가 겪고 있는 구조적 한계는 무엇인가요?
밀레니얼 세대 중심의 고객 구성으로 인해 계좌당 평균 예치금이 전통 증권사의 20% 수준인 약 5,000달러에 불과합니다. 또한 PFOF 수익 모델에 대한 금융 당국의 규제 압박과 고위험 투자 유도에 따른 법적 리스크가 상존합니다.