 44


- 전력 공급 부족과 인허가 지연으로 올해 발표된 대형 AI 데이터센터 프로젝트 중 절반이 첫 삽조차 뜨지 못하고 있습니다.
- 데이터센터 완공 지연 시 GPU는 신제품 주기에 맞춰 주문이 연기되지만, 장기 계약으로 선확보된 범용 메모리는 고객사 창고에 악성 재고로 쌓일 위험이 큽니다.
- 당장 위기가 가시화된 단계는 아니지만 D램 현물가, 실제 가동 용량 대비 비트 성장률, 자체 발전 장비 기업들의 실적을 선행 지표로 면밀히 살펴야 합니다.
새벽의 남자 김단테입니다. 오늘 전해드릴 내용은 시장의 화려한 기대 이면에 자리한 공급망의 구조적 문제입니다. AI 붐을 타고 빅테크들이 앞다퉈 자본 지출을 늘리고 있지만, 정작 현장에서는 칩을 꽂을 데이터센터 건물과 전력이 턱없이 부족한 사태가 벌어지고 있습니다.
블룸버그 보도와 주요 지표를 종합해 보면, 올해 발표된 미국 대형 데이터센터 프로젝트 중 절반은 아직 첫 삽조차 뜨지 못했습니다. 겉보기에는 AI 수요가 끝없이 폭발하는 축제 같지만, 실제로는 완공 인프라라는 의자가 줄어드는 '의자 뺏기 게임'의 전조가 나타나고 있습니다.
AI 시장의 폭발적인 성장 이면에서 드러나는 인프라 구축의 현실적인 한계와 데이터센터 건립 현장의 어려움을 조명해 봅니다.
1. 전력망과 인허가에 발목 잡힌 AI 데이터센터
현재 AI 데이터센터 건설 현장을 가로막는 가장 치명적인 병목은 바로 전력망 연결 지연과 필수 인력 부족입니다. 건물을 올리려 해도 전기 기술자가 부족하고, 지역 주민 반대나 지자체 인허가 규제로 공사가 멈춰 서는 사례가 속출하고 있습니다.
전력망에 물리적으로 연결되기까지 수년씩 기다려야 하는 것은 물론, 자체 발전을 위한 가스 터빈조차 공급이 밀려 있습니다. 게다가 미국 내 데이터센터 신규 물량의 절반 가까이를 경험이 부족한 신생 사업자들이 추진하고 있다는 점도 문제입니다. 이들은 투자 유치를 위해 수 기가와트(GW) 규모의 공격적인 목표치를 제시하지만, 실제 일정은 대거 지연될 가능성이 높습니다.
실제로 상장을 준비 중인 소프트뱅크 계열 SB 에너지는 8.8GW 규모의 계약을 홍보했으나 현재 가동 중인 데이터센터는 전무하며, 영국 스타트업 N스케일은 자금 조달이 완료되지 않은 상태에서 납기 미준수 시 계약이 해지될 수 있는 불리한 조건으로 계약을 맺었습니다. 오라클 역시 가스관 인허가 문제로 프로젝트 불가항력 통지를 내는 등 물리적 제약이 현실화되고 있습니다.
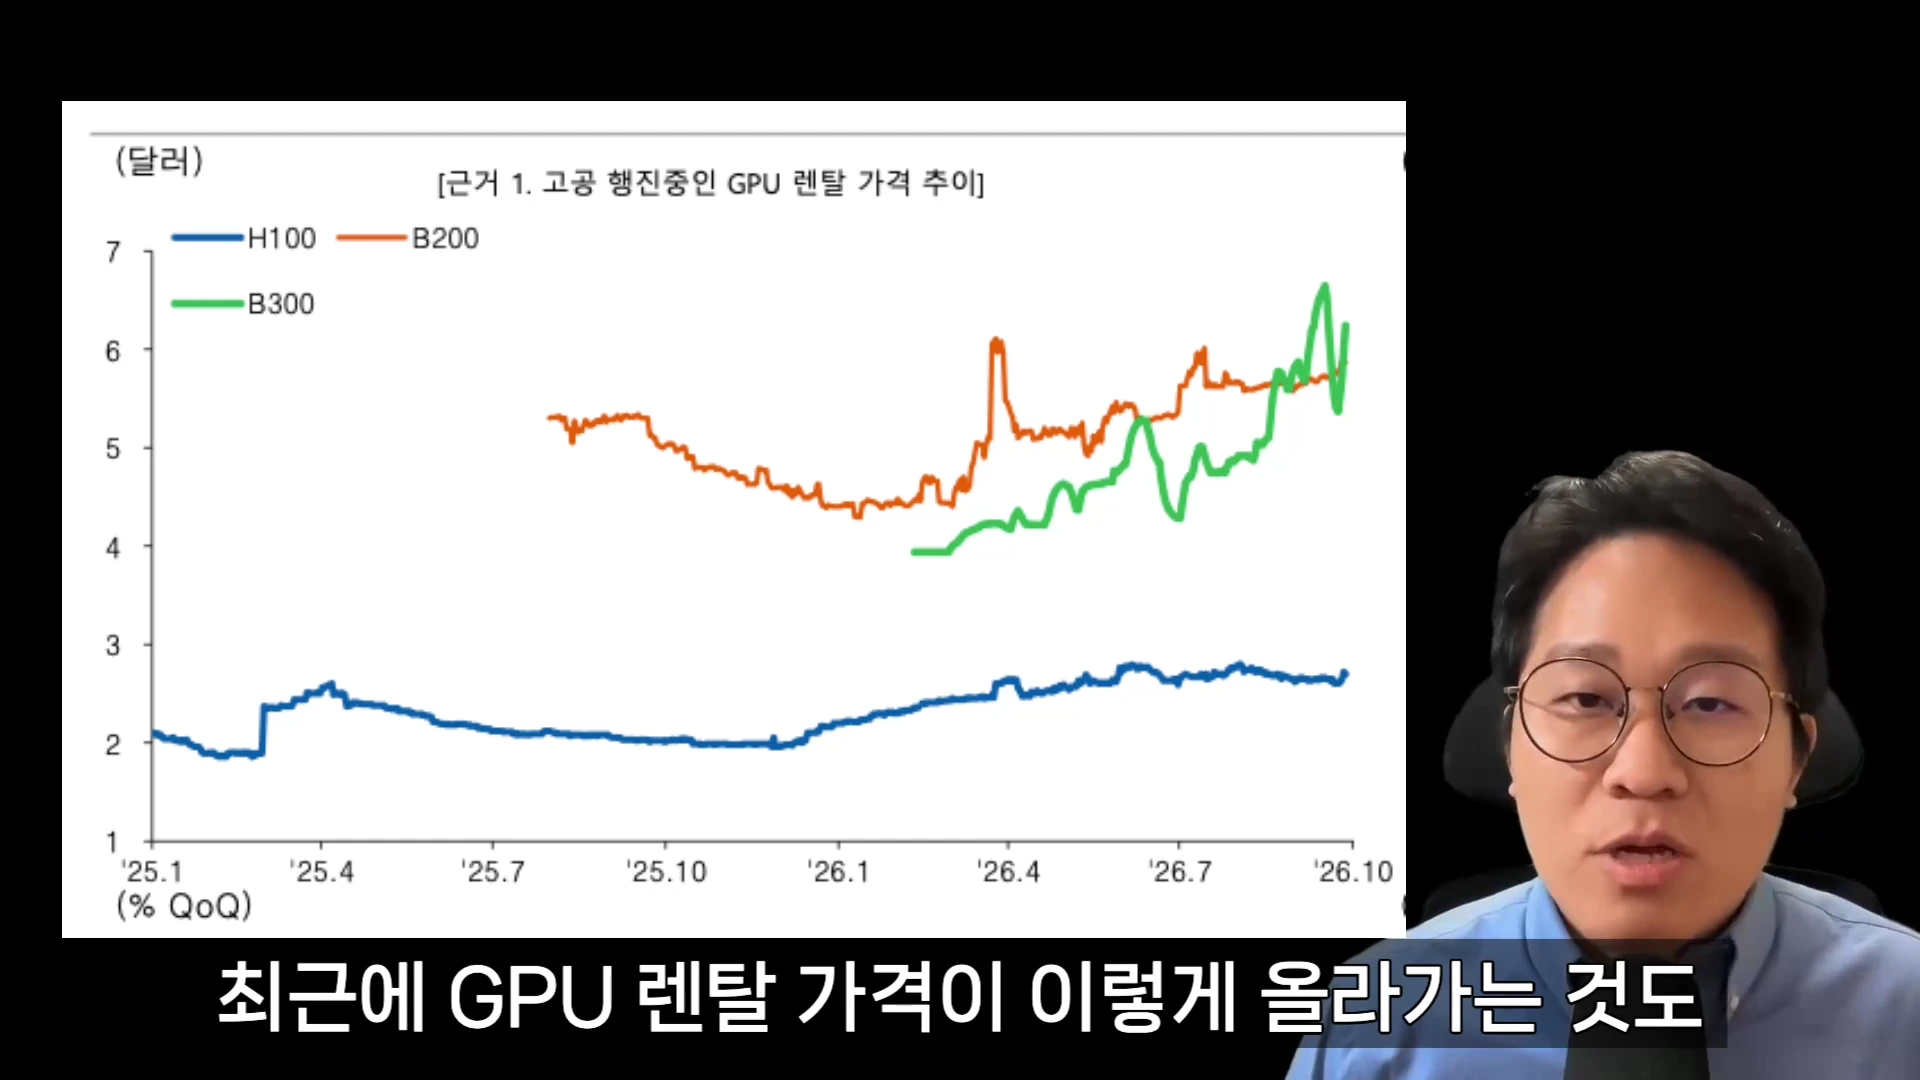
데이터 센터 공급 부족이 심화되면서 GPU 렌탈 가격 역시 가파른 상승세를 보이고 있습니다.
2. 의자 뺏기 게임: GPU보다 범용 메모리가 더 취약한 이유
데이터센터 완공이 늦어질 때 발생하는 리스크는 모든 반도체 기업에 똑같이 작용하지 않습니다. 모건스탠리 등의 분석을 보면, 이러한 인프라 병목 현상은 엔비디아보다 오히려 레거시 범용 메모리(DRAM) 업체에 더 치명적일 수 있습니다.
제품 교체 주기와 구매 패턴이 서로 다르기 때문입니다. 엔비디아 GPU는 신모델 출시 주기가 매우 빠릅니다. 빅테크 입장에서는 데이터센터가 완공되지도 않았는데 금세 구형이 될 GPU를 미리 사서 쌓아둘 이유가 없으니, 완공 시점에 맞춰 정직하게 주문을 미룹니다.
반면 범용 메모리는 상대적으로 모델 교체 주기가 길어 '미리 사두어도 된다'는 인식이 강합니다. 최근 메모리 가격 상승 국면에서 빅테크들은 장기 공급 계약을 통해 물량을 대거 선확보해 두었습니다. 데이터센터 완공이 미뤄지면 주문한 메모리는 계속 입고되지만 정작 쓸 곳이 없어 고객사 창고에 악성 재고로 쌓일 가능성이 커집니다. 다만 GPU와 함께 1:1로 패키징되는 HBM(고대역폭메모리)은 사이클이 빨라 상대적으로 이러한 재고 누적 위험에서 안전합니다.
3. 병목 현상 속에서 수혜를 보는 틈새 플레이어들
인프라 공급이 극도로 제한되면서, 이미 가동 가능한 데이터센터 자산을 확보해 둔 기업들의 몸값은 천정부지로 치솟고 있습니다. 시장의 전반적인 GPU 렌탈 가격 상승 역시 순수한 연산 수요뿐만 아니라 즉시 사용할 수 있는 데이터센터 공급 부족이 낳은 결과입니다.
또한 전력망 연결이 지연되자 자체 분산 발전을 가능하게 해주는 장비 기업들이 각광받고 있습니다. 독립형 발전 솔루션을 제공하는 블룸에너지(Bloom Energy)나 가스 발전 장비를 공급하는 캐터필러(Caterpillar) 같은 곳이 대표적입니다. 여기에 숙련된 전력 설비 엔지니어의 몸값이 천문학적으로 뛰는 등 인프라 병목을 해결해 주는 공급자들에게 프리미엄이 집중되고 있습니다.
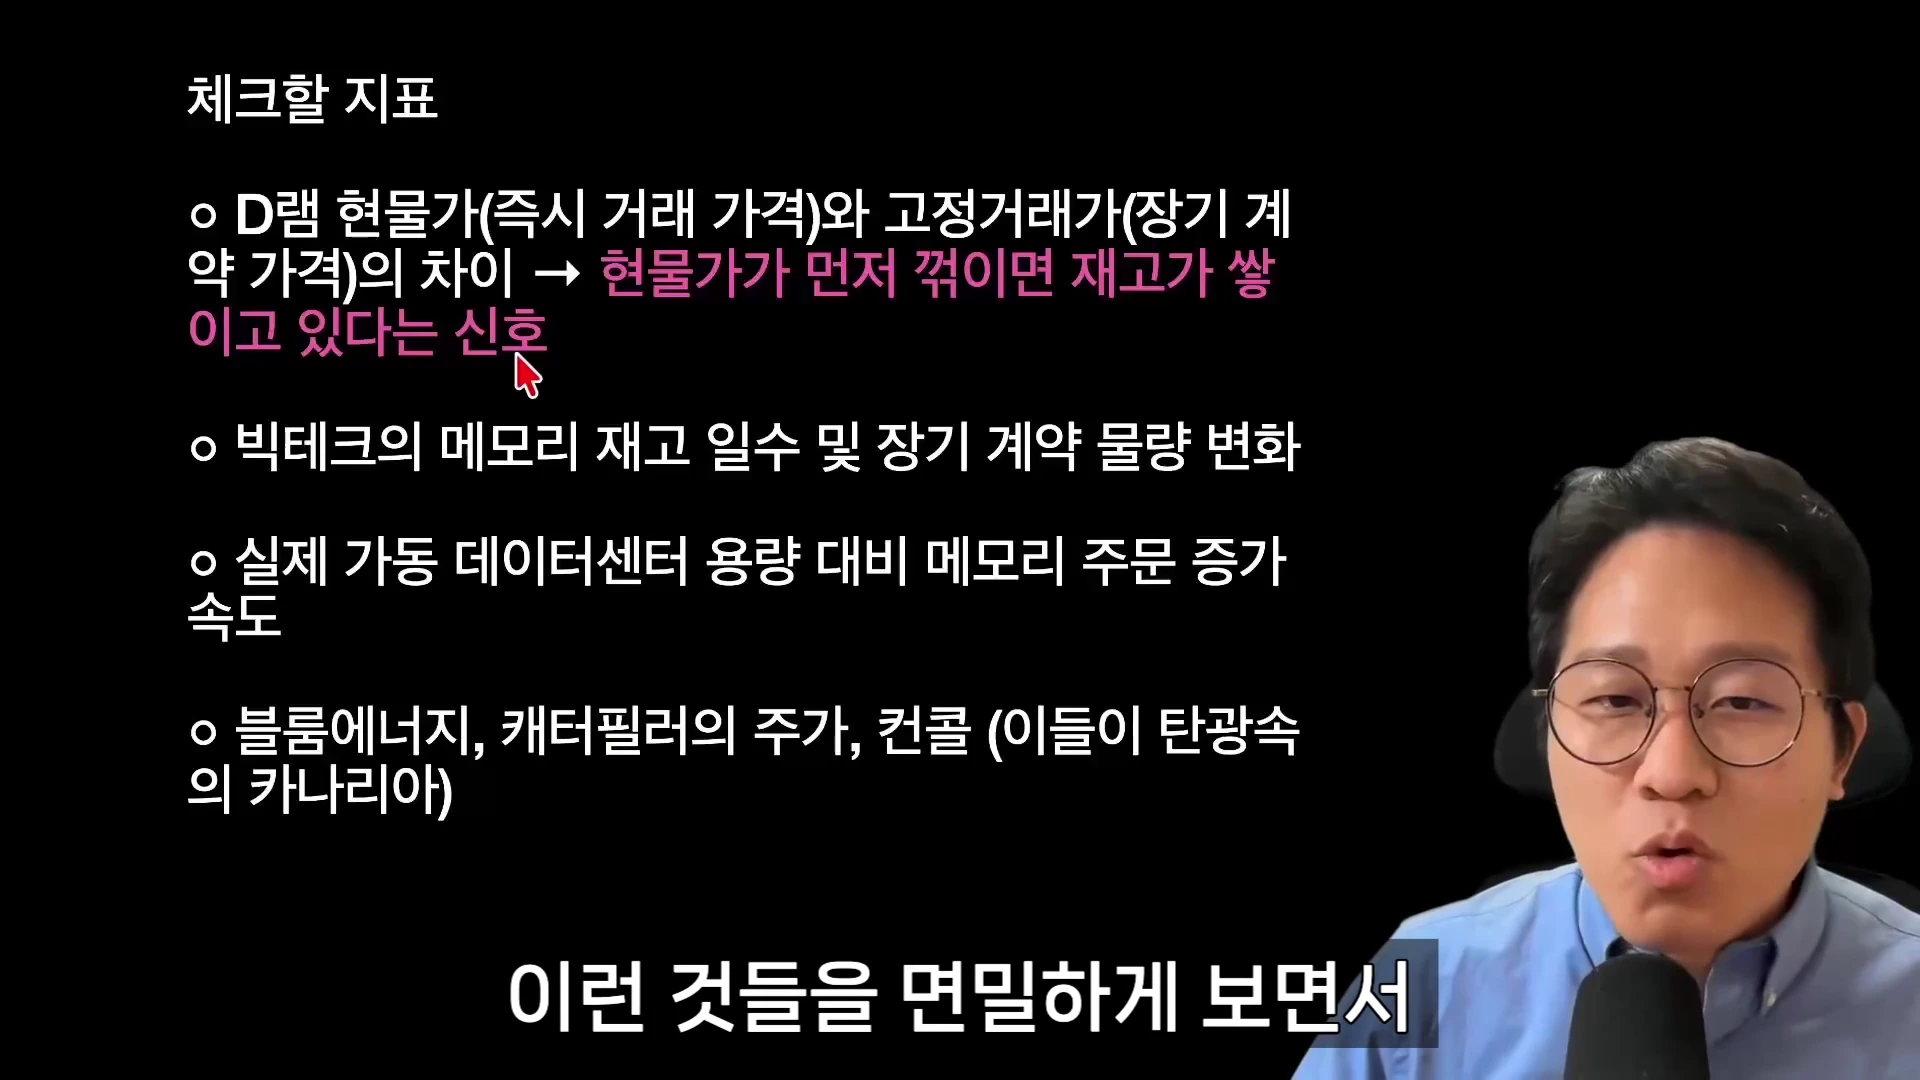
시장 흐름을 파악하기 위해 우리가 눈여겨봐야 할 핵심 지표들이 담긴 슬라이드입니다.
4. 리스크 폭발 여부를 가늠할 4가지 핵심 선행 지표
이러한 데이터센터 지연 문제가 반도체 업계 전반의 실적 충격으로 번지는지 판단하려면 다음 지표들을 선제적으로 추적해야 합니다.
- D램 현물가 추이: 기업 간 장기 고정 거래가에 앞서 용산 등 도매 시장의 현물 가격이 먼저 꺾이는지 확인해야 합니다.
- 메모리 재고 일수 및 장기 계약 조건: 고객사 내부의 재고 축적 속도와 장기 공급 계약(LTA) 이행률을 점검해야 합니다.
- 실제 가동 용량 대비 비트 성장률(Bit Growth): 서류상의 목표치가 아니라 실제 가동에 들어간 데이터센터 전력 용량 대비 메모리 공급 증가율을 비교해야 합니다.
- 자체 발전 기업(블룸에너지·캐터필러)의 주가와 실적: 전력 쇼티지의 바로미터 역할을 하는 이들 기업의 수주 잔고가 꺾인다면 데이터센터 전력 갈증이 완화되거나 투자가 식고 있다는 신호입니다.
현재 데이터를 살펴보면 D램 현물가는 고점 대비 소폭 조정받는 수준을 유지하고 있고, 연간 메모리 비트 성장률 역시 통제 가능한 범위에 있어 당장 위기가 가시화된 상태는 아닙니다. 하지만 인프라 완공 지연은 시차를 두고 반도체 재고 조정이라는 충격파로 돌아올 수 있으므로, 보수적인 투자자라면 이러한 병목 신호들을 계속해서 유심히 지켜봐야 합니다.
오늘 전해드린 내용도 특정 종목에 대한 매수나 매도 추천이 아니라는 점 기억해 주시고요. 저는 다음에도 객관적인 데이터를 바탕으로 시장의 이면을 살펴보는 이야기로 돌아오겠습니다. 감사합니다.
FAQ
데이터센터 착공이 지연되는데 엔비디아 실적은 왜 바로 타격을 받지 않나요?
엔비디아 GPU는 신제품 출시 주기가 매우 빨라 빅테크들이 인프라 완공 시점에 맞춰 필요한 만큼만 주문하기 때문입니다. 주문 지연은 발생할 수 있어도 불필요한 재고가 창고에 쌓이는 구조는 아닙니다.
왜 HBM보다 레거시 D램이 데이터센터 병목에 더 취약한가요?
HBM은 GPU와 함께 패키징되어 빠른 세대교체를 따르므로 재고 축적 유인이 적지만, 범용 D램은 장기 계약으로 미리 확보해 두는 경향이 있어 데이터센터 완공이 늦어지면 고객사 창고에 고스란히 재고로 쌓이기 쉽기 때문입니다.
데이터센터 전력난의 심각성을 가장 빠르게 알 수 있는 지표는 무엇인가요?
전력망 연결 지연의 대안으로 쓰이는 자체 분산 발전 장비 기업(블룸에너지, 캐터필러 등)의 주가 및 수주 실적과, 메모리 유통 시장의 선행 지표인 D램 현물 가격 추이를 확인하는 것이 가장 빠릅니다.
