 4


- 공정위가 명륜당에 과징금 148억 원을 부과한 핵심 이유는 점주 대상 18% 금리가 아닌, 오너 일가 대부업체에 2~4% 초저금리로 자금을 빌려준 '부당지원행위'에 있습니다.
- 명륜당은 물품대금 결제 시 원리금을 원천징수하는 '물대상환'과 본사의 대위변제 약정을 엮어, 오너 일가의 대부업체가 부실 위험 없이 확정 이익을 거두도록 설계했습니다.
- 법인이 분리되어 있다면 같은 지배주주라도 시장 정상가격으로 거래해야 하며, 본사 자원과 이익을 특정 주머니로 부당하게 넘기는 행위는 명백한 공정거래법 위반입니다.
공정거래위원회가 명륜진사갈비 본사인 명륜당에 과징금 148억 원을 부과하고 회장을 검찰에 고발하자, 언론은 일제히 "가맹점주에게 연 18% 고금리 이자 장사를 했다"는 비판을 쏟아냈습니다. 하지만 법적으로 쟁점이 된 핵심은 점주에게 매긴 18% 금리가 아닙니다. 공정위가 칼을 빼든 진짜 이유는 본사가 오너 일가의 개인 대부업체에 2~4% 수준의 헐값으로 자금을 빌려준 부당지원에 있습니다.
겉으로 드러난 자극적인 '고금리 프레임'에 가려지기 쉬운 공정거래법상 부당지원행위의 메커니즘과, 이번 사태가 프랜차이즈 및 기업 지배구조에 던지는 의미를 짚어보겠습니다.
왜 '부당지원행위'라는 개념을 제대로 알아야 할까
대다수 대중은 기업 비리를 접할 때 '소비자나 약자를 상대로 폭리를 취했는가'에 집중합니다. 그러나 공정거래법이 감시하는 시장 질서의 핵심 중 하나는 회사의 자원과 이익이 정상적인 시장 가격을 무시하고 특수관계인에게 이전되는 행위를 막는 것입니다.
지배주주가 자신이 지분을 더 많이 가진 회사로 자금을 헐값에 넘기면, 본사의 다른 주주나 채권자는 마땅히 누려야 할 이익을 빼앗기게 됩니다. 시장에서 정상적인 금리로 경쟁해야 하는 다른 금융업체들의 공정한 경쟁 환경 역시 훼손됩니다. 이 구조를 이해하지 못하면 사건의 겉모습만 보게 됩니다.
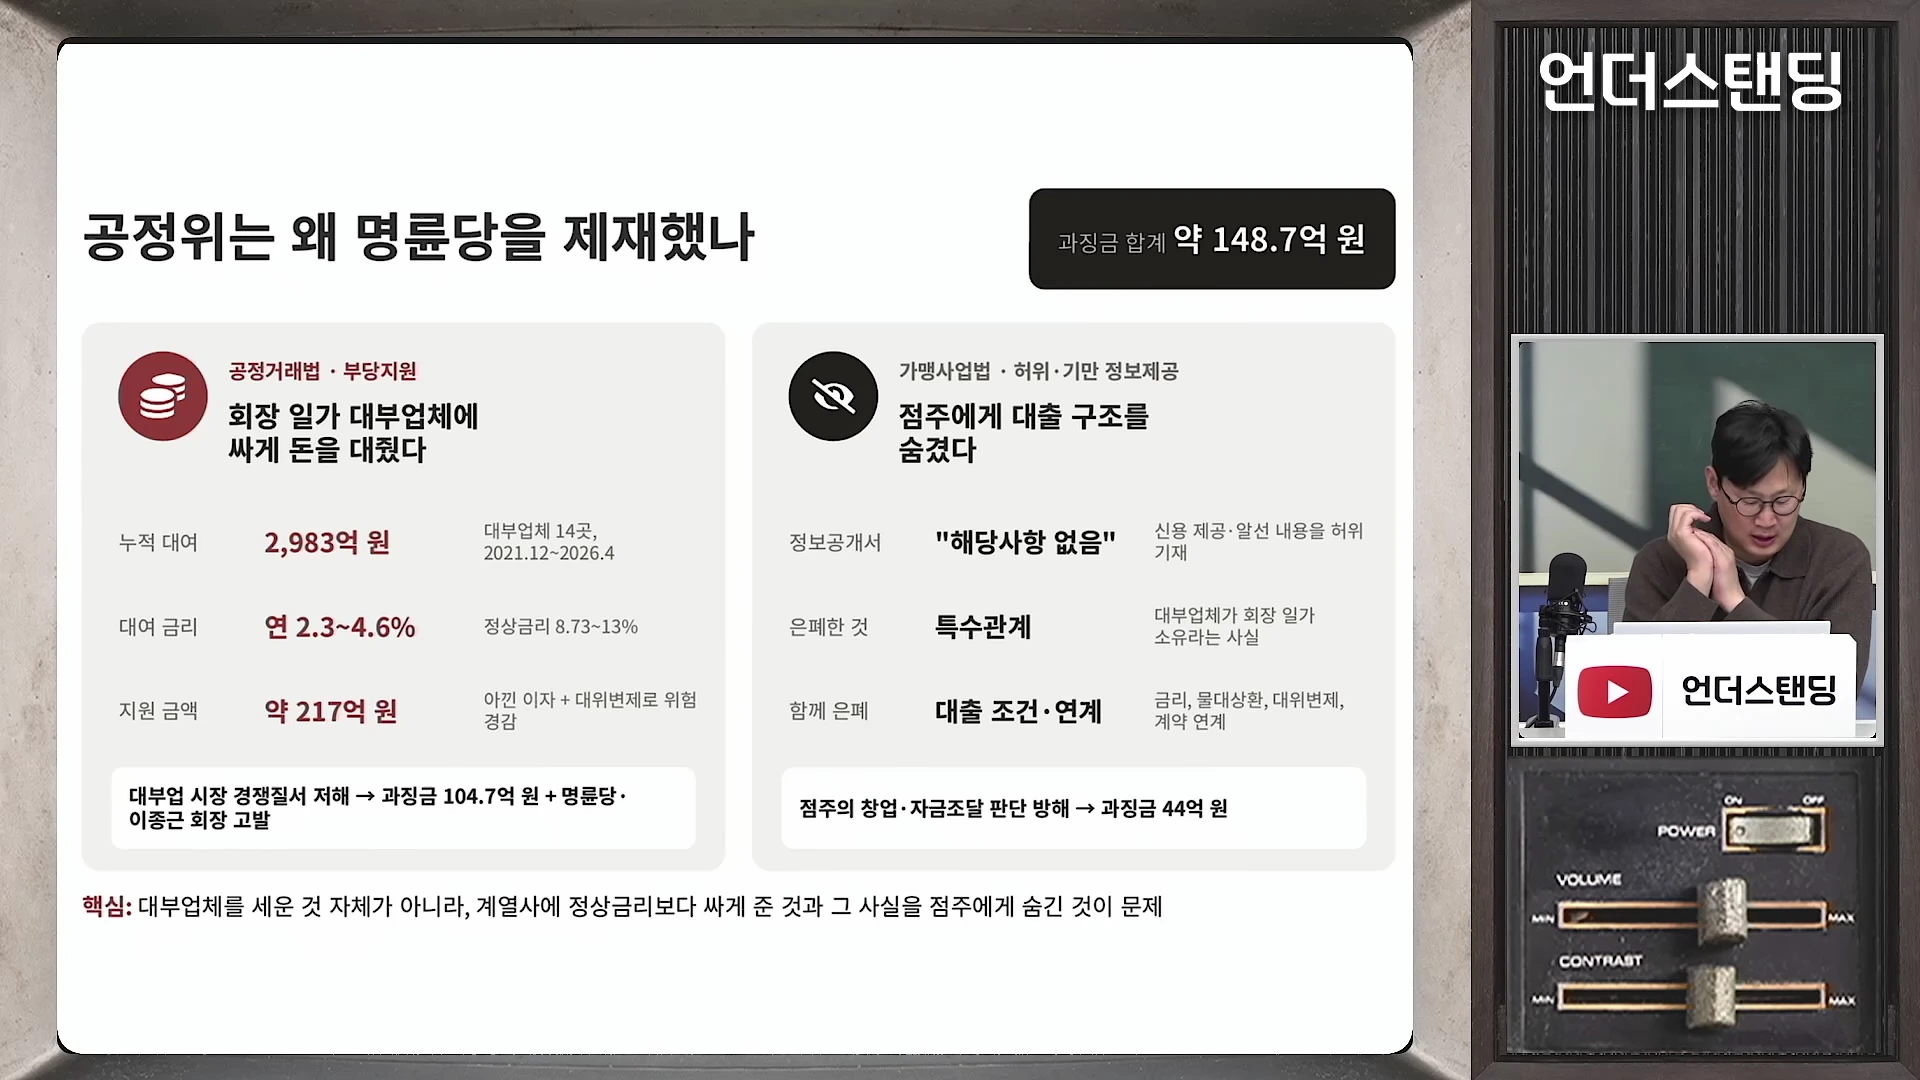
본사가 오너 일가의 대부업체에 자금을 저리로 지원하고, 점주에게는 이러한 대출 구조와 특수관계 사실을 숨긴 것이 이번 제재의 핵심입니다.
부당지원행위의 명확한 정의: '정상가격'과의 괴리
공정거래법상 부당지원행위란 계열사나 특수관계인에게 특혜성 조건(초저금리, 자산 고가 매입, 무상 담보 제공 등)으로 거래를 몰아주어 과다한 경제상 이익을 제공하는 것을 말합니다.
여기서 가장 중요한 판단 기준은 정상가격(시가)입니다. 만약 어떤 대부업체가 일반 금융시장에서 돈을 빌리려 했다면 신용도와 담보력에 따라 약 8~13%의 금리를 부담해야 정상입니다. 그런데 본사가 이 업체에 시장금리보다 터무니없이 낮은 2~4%로 자금을 제공했다면, 그 차액만큼 해당 업체에 부당한 이익을 얹어준 셈이 됩니다. 주주가 누구든 법인격이 다르면 거래 조건은 반드시 독립된 제3자 간의 시장가격에 수렴해야 합니다.
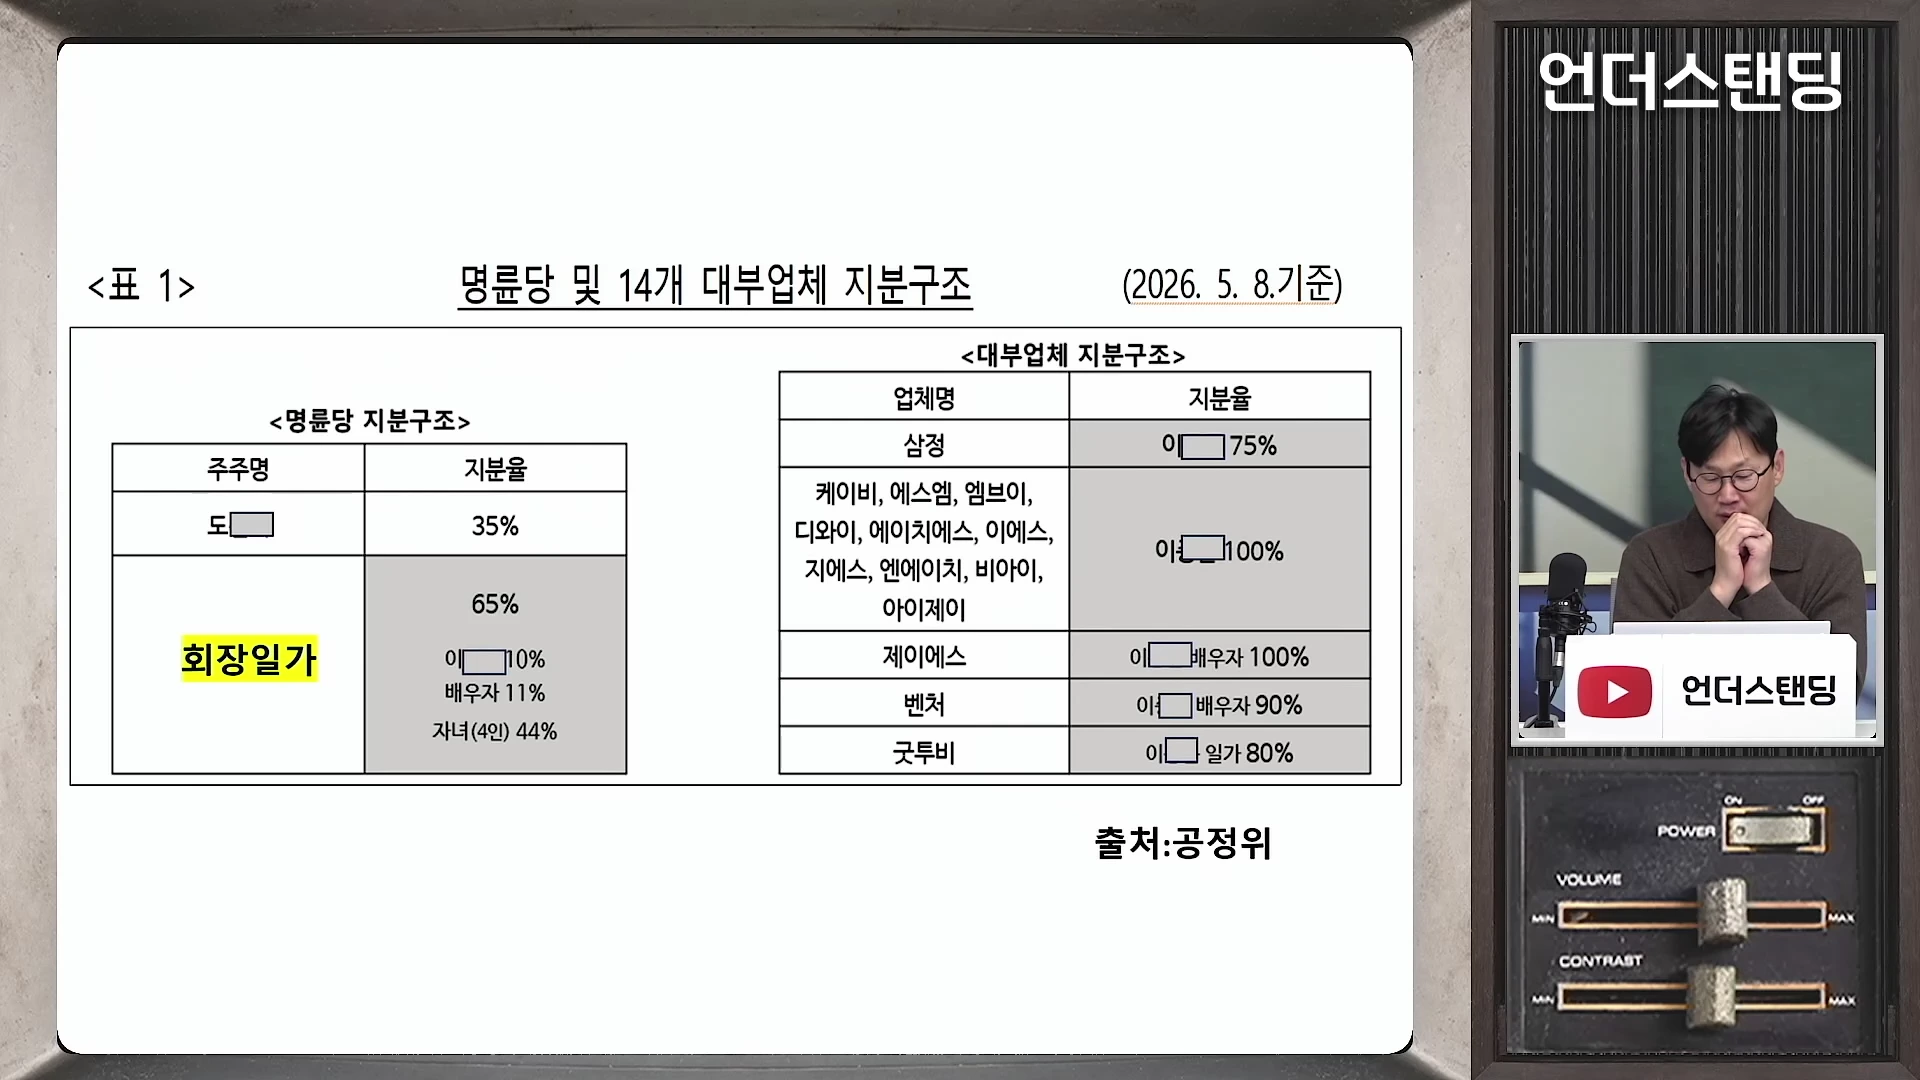
명륜당과 오너 일가 소유 대부업체들의 지분 구조를 살펴보면, 왜 이번 부당지원 의혹이 단순한 고금리 논란을 넘어 기업 지배구조의 문제로 귀결되는지 알 수 있습니다.
언론의 오해: 18% 고금리가 왜 제재 사유가 아닌가
많은 언론이 명륜당이 가맹점주에게 연 12~18%의 이자를 받았다는 점을 부각했습니다. 하지만 현행 이자제한법상 최고금리는 연 20%이며, 신용도가 낮고 담보가 부족한 초기 창업자에게 제2·제3금융권 대출 문턱은 훨씬 높습니다.
점주들이 대출을 강요당한 정황이 없다면 12~18% 금리 자체는 법적 처벌 대상이 아닙니다. 오히려 일반 금융권에서 대출이 거절되는 점주들에게 자금을 공급하는 창구 역할을 했다는 측면에서는 합법적인 금융 거래로 볼 수 있습니다. 문제는 점주에게 받은 금리가 아니라, 대부업체가 본사로부터 조달한 금리가 비정상적으로 낮았다는 점입니다.
부실 위험 0%의 '갈비대출' 설계 방식
명륜당 오너 일가는 자산 100억 원 이상 시 적용되는 금융위원회 감독을 피하기 위해 대부업체를 14개로 쪼개어 설립했습니다. 그리고 이 대부업체들을 위해 완벽에 가까운 안전장치를 구축했습니다.
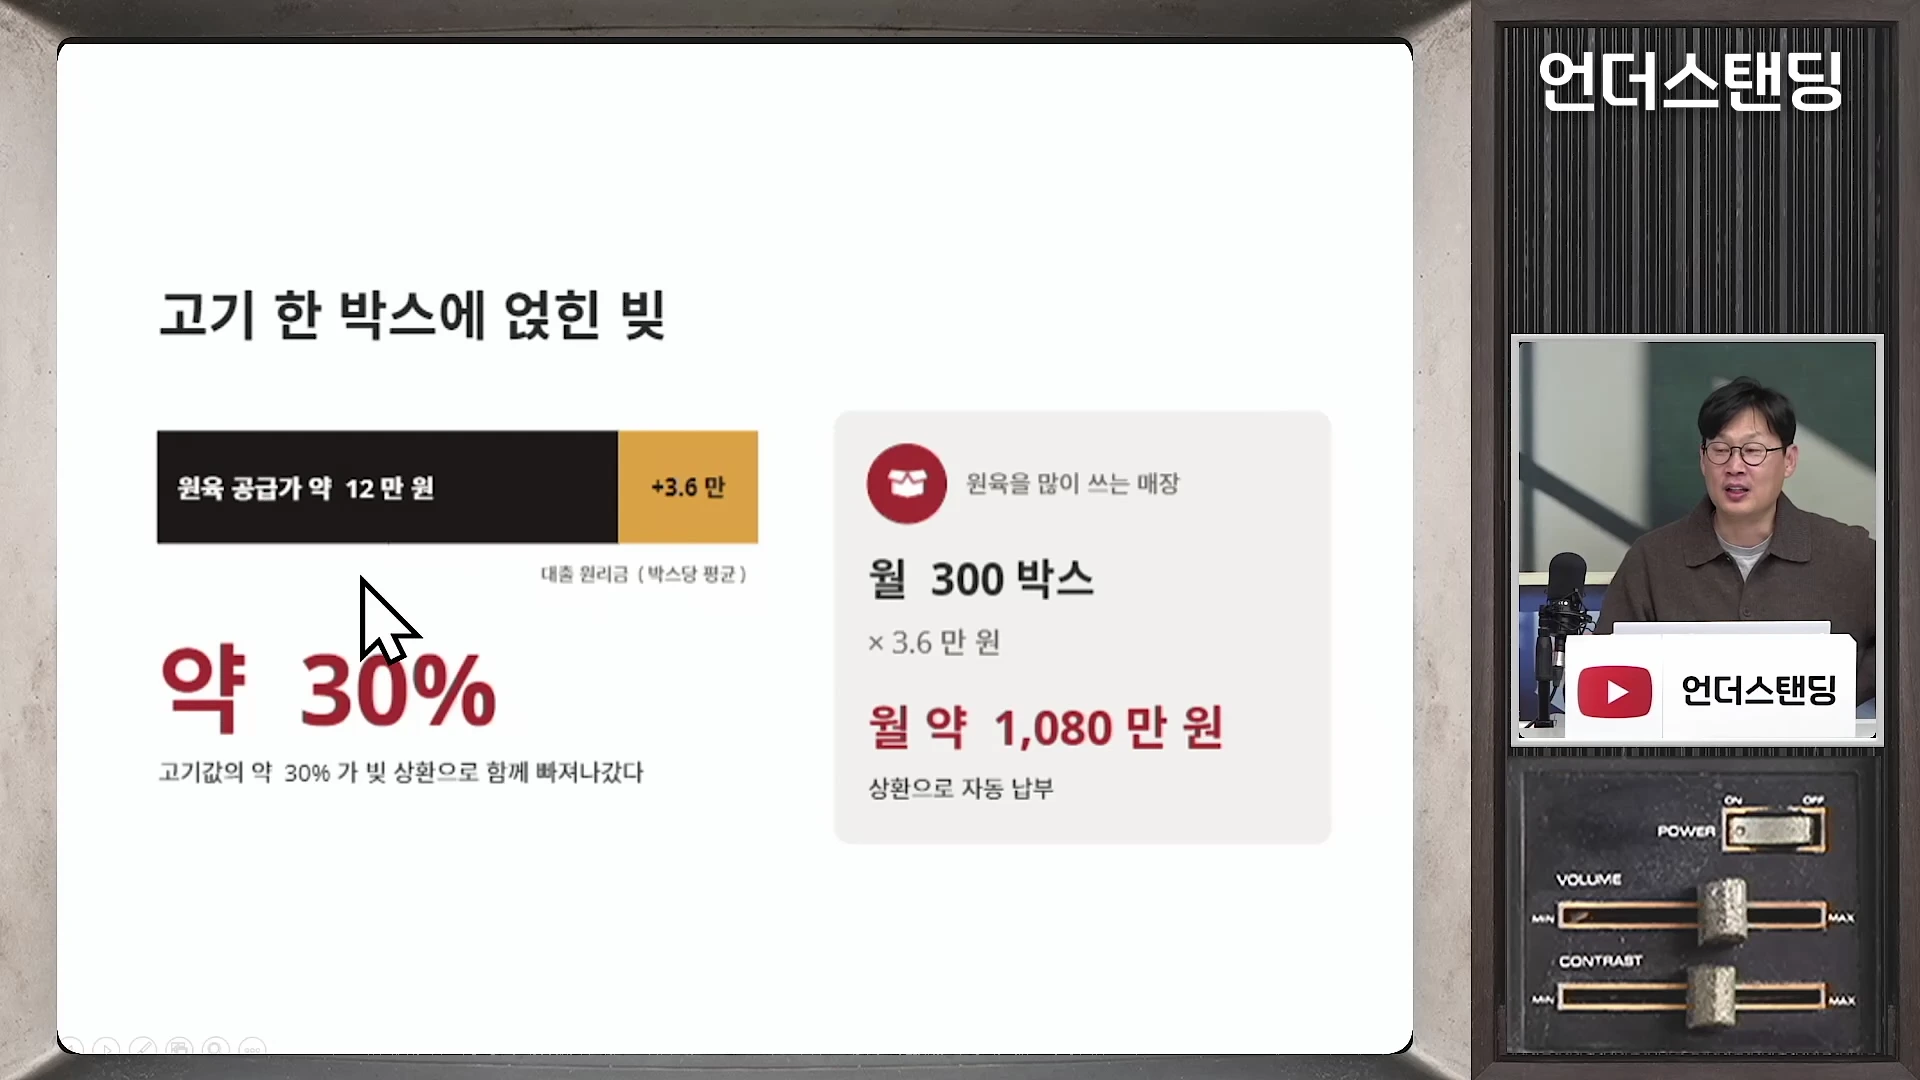
고기 한 박스를 받을 때마다 대출 원리금이 자동으로 빠져나가는 구조는 가맹점주에게 상당한 비용 부담을 지우는 방식이었습니다.
첫 번째는 물대상환(물품대금 결제 연계) 시스템입니다. 가맹점주가 12만 원짜리 고기 한 박스를 주문할 때 대출 원리금 약 3만 6천 원을 더해 16만 원가량을 결제하도록 강제했습니다. 고기 없이는 식당을 운영할 수 없으므로 대출금은 매일 자동으로 원천징수되었습니다.
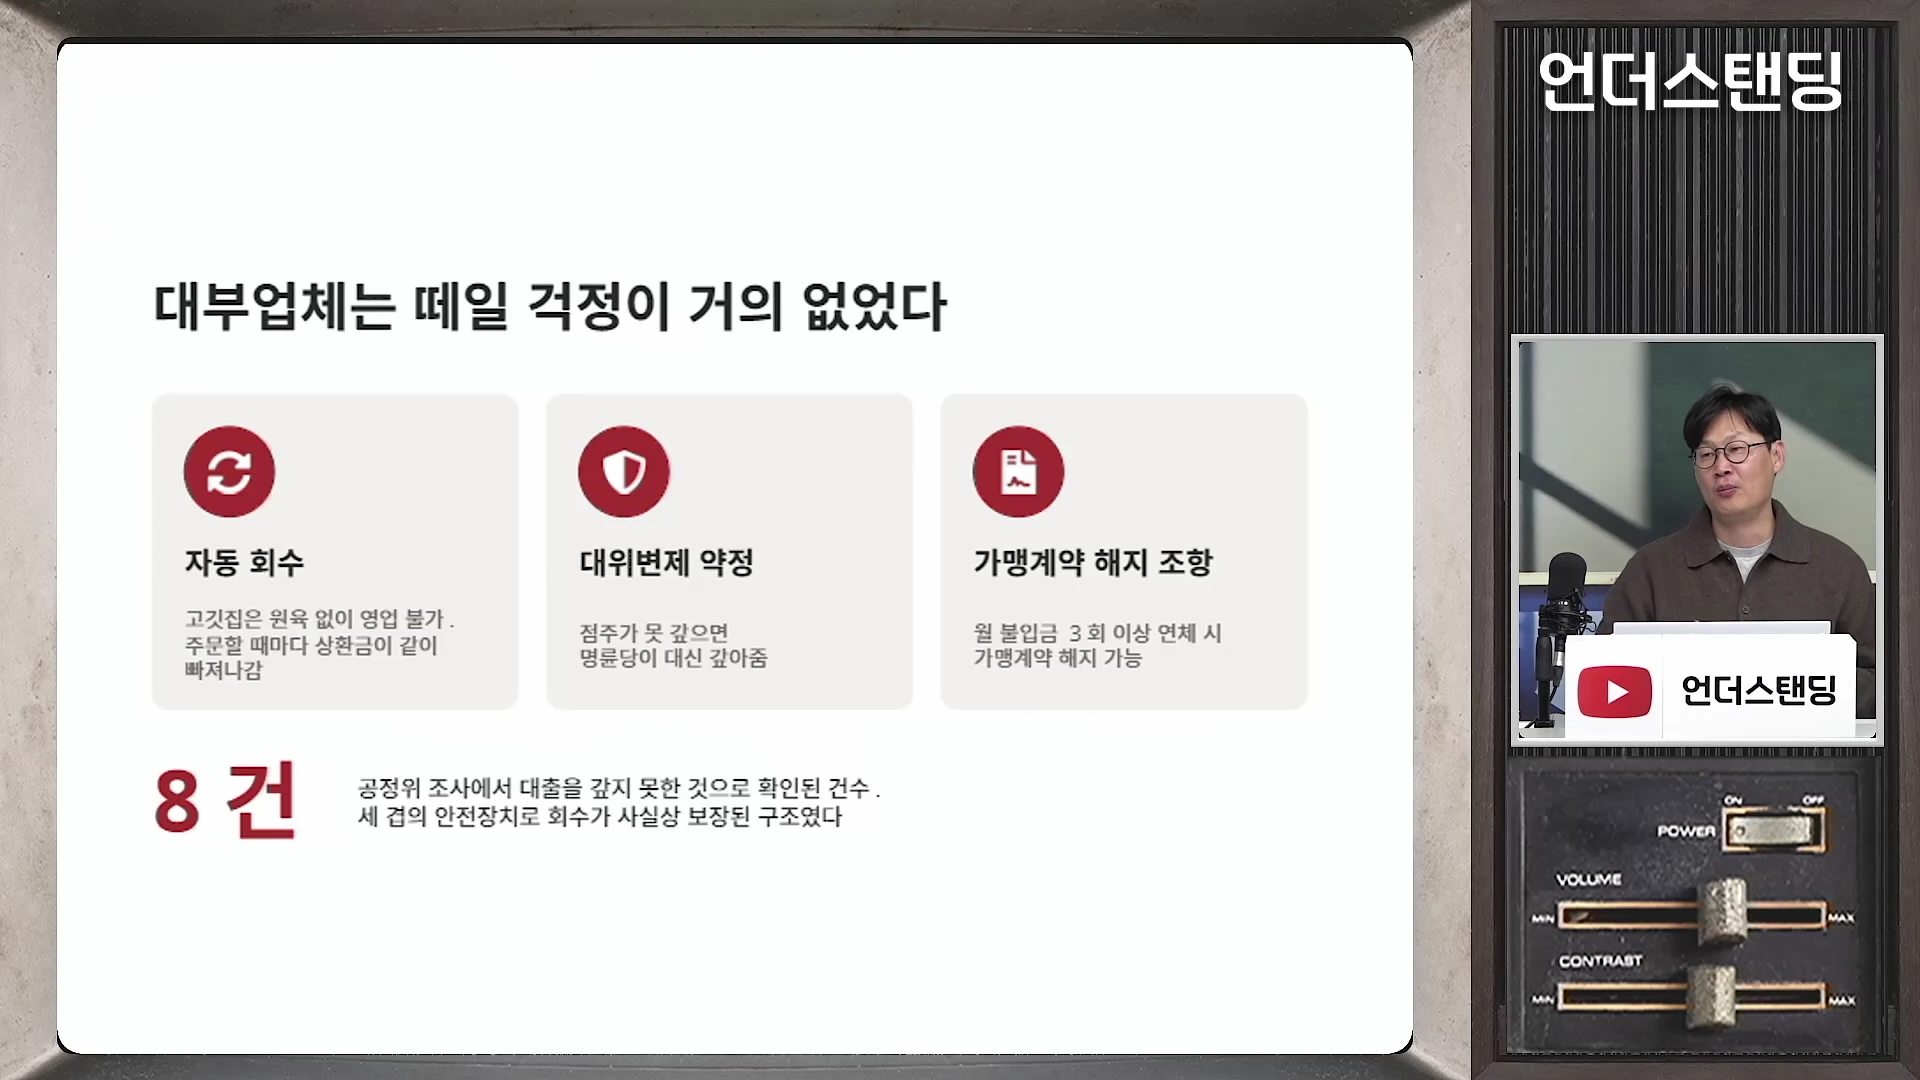
고깃집 운영 구조를 활용해 원금 회수를 보장하고 부실 채권을 원천 차단한 대부업체의 안전장치입니다.
두 번째는 본사의 대위변제 약정이었습니다. 가맹점주가 돈을 갚지 못하면 본사인 명륜당이 대신 빚을 갚아주기로 약속했습니다. 그 결과 일반 대부업계의 평균 부실채권 비율이 약 12%에 달하는 반면, 해당 14개 대부업체의 부실 건수는 4년간 단 8건에 불과했습니다. 본사의 신용과 자금력을 바탕으로 오너 일가의 대부업체는 리스크를 0에 가깝게 낮춘 채 연 10% 이상의 확정 마진을 챙기는 구조를 누렸습니다.
기업 분석과 의사결정에 이 개념을 적용하는 방법
이번 사건은 기업을 평가하거나 사업 구조를 설계할 때 몇 가지 중요한 원칙을 상기시켜 줍니다.
- 지분율 차이에 따른 터널링(Tunneling) 감시: 명륜당 본사는 오너 일가 지분이 65% 수준이었지만, 대부업체들은 오너 일가가 사실상 100%를 소유했습니다. 65%짜리 주머니에서 돈을 빼 100%짜리 주머니로 넘기는 행위는 소액주주와 채권자의 권익을 침해하는 전형적인 사익 편취입니다.
- 공공·정책자금 유입 기업의 자금 흐름 추적: 명륜당은 산업은행으로부터 700억~800억 원 규모의 저리 운영자금을 차입했습니다. 돈에는 꼬리표가 없더라도, 저리의 정책자금을 지원받은 회사가 비슷한 시기에 오너 개인 회사로 자금을 저리 대여했다면 도덕적 해이와 용도 외 유용 논란을 피할 수 없습니다.
- 상생 금융의 올바른 방식: 프랜차이즈 본사가 가맹점주를 돕고자 했다면, 본사 100% 자회사를 통해 시장 수준의 적정 금리로 조달하거나 점주 대출 금리를 더 낮춰 본사와 가맹점 모두에게 실익이 돌아가도록 설계했어야 합니다.
결국 명륜당 사태의 본질은 점주를 상대로 한 고금리 장사가 아니라, 본사의 신용과 자금을 이용해 오너 일가의 사적 이익을 무위험으로 극대화한 부당지원 구조에 있습니다.
FAQ
가맹점주에게 연 18% 금리를 적용한 것은 왜 불법이 아닌가요?
법정 최고금리가 연 20%이므로 연 18% 금리 자체는 이자제한법 위반에 해당하지 않습니다. 담보력이 부족한 자영업자가 시중은행 대출을 받기 어려운 현실을 감안할 때, 강요가 없었다면 금리 수준 자체만으로 형사처벌하기는 어렵습니다.
명륜당 회장이 대부업체를 14개로 쪼개어 설립한 이유는 무엇인가요?
대부업체 자산 규모가 100억 원 이상이면 금융위원회의 엄격한 감사와 자산 건전성 규제를 받게 됩니다. 반면 100억 원 미만이면 지방자치단체 감독만 받기 때문에 규제를 피하고자 분할 설립한 것으로 공정위는 판단했습니다.
부당지원 판정에서 '정상가격'이란 무엇을 의미하나요?
지원 주체와 객체가 특수관계가 아닌 독립된 제3자로서 거래했을 때 형성되었을 객관적 시장 가격을 뜻합니다. 신용도가 낮은 신설 대부업체가 일반 금융시장에서 차입했다면 8~13% 수준을 적용받았어야 하므로, 2~4% 저리 대여는 정상가격에서 현저히 벗어난 부당지원으로 판정됩니다.
