 109


- 스탠리 드러켄밀러는 TSMC와 AMD 등 주요 반도체주를 정리하고 유니티 비중을 436% 대폭 늘렸습니다.
- 단순 칩셋 경쟁에서 벗어나 바이오 진단(나테라), 독과점 스토리지(시게이트), 모바일 AI 광고(유니티)처럼 실질적 수익 모델을 갖춘 기업으로 자금을 옮겼습니다.
- 13F 공시는 45일의 시차가 있지만, AI 투자 사이클이 인프라 구축에서 데이터 기반의 실제 수익화 단계로 이동하고 있음을 뚜렷하게 보여줍니다.
월스트리트의 전설적인 매크로 투자자 스탠리 드러켄밀러(Stanley Druckenmiller)가 최근 공개된 13F 보고서에서 포트폴리오를 대대적으로 재편했습니다. 기존에 큰 비중을 차지하던 TSMC를 대부분 매도하고 AMD, ST마이크로 등 주요 반도체 주식을 대거 정리한 반면, 유니티 소프트웨어(Unity) 비중을 436% 대폭 확대하며 시장의 이목을 끌고 있습니다.
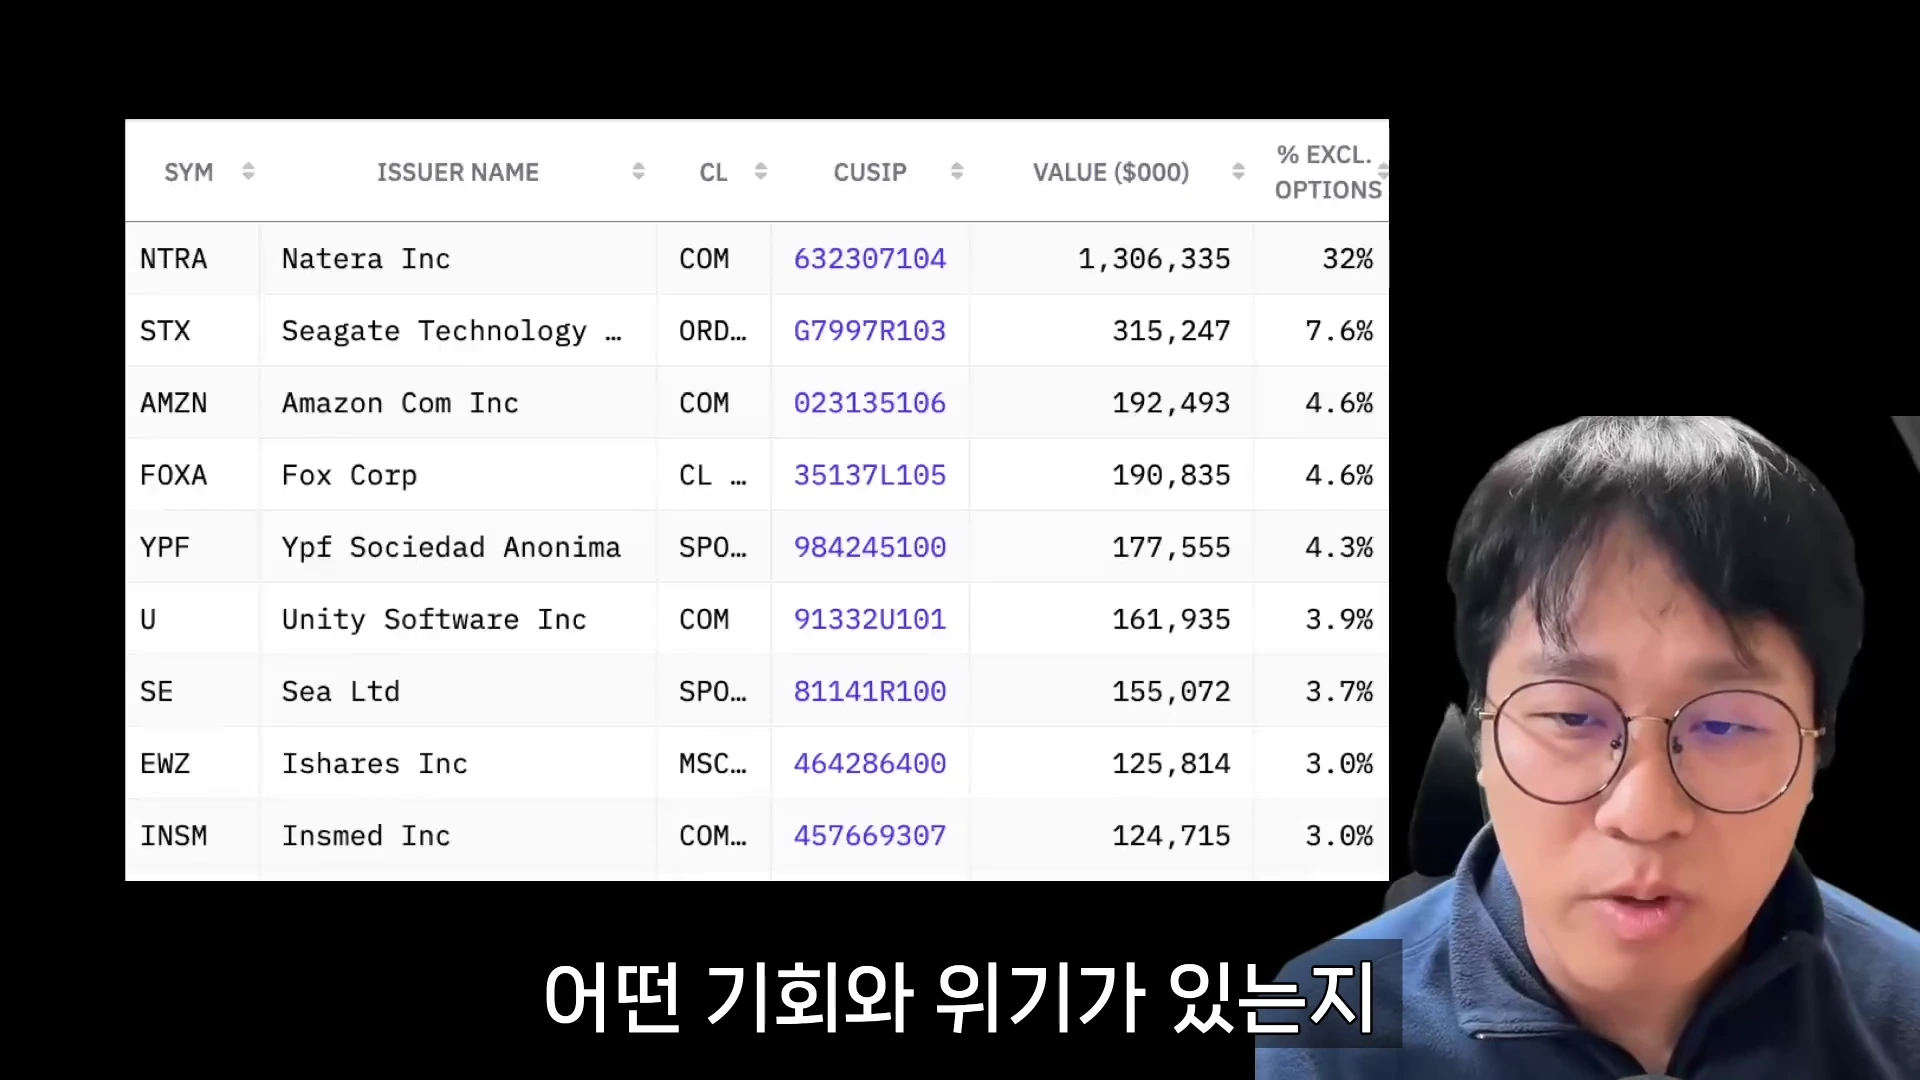
공개된 13F 보고서를 바탕으로 주요 보유 종목의 비중 변화와 포트폴리오 재편 방향을 짚어봅니다.
30년간 연평균 30%의 경이적인 수익률을 기록하며 단 한 번도 연간 마이너스를 낸 적이 없는 드러켄밀러의 이번 포지션 변화는 단순한 차익 실현을 넘어섭니다. AI 투자 사이클의 주도권이 어디로 이동하고 있는지를 명확히 보여주는 신호입니다.
왜 반도체를 팔고 실사용처로 이동하는가
시장은 이제 단순한 AI 하드웨어 증설을 넘어, 실제로 AI 기술을 활용해 확실한 현금을 창출하는 기업을 요구하고 있습니다. 드러켄밀러 역시 초기 엔비디아와 파운드리 중심의 인프라 투자에서 한 걸음 물러나, AI가 산업의 본질적 가치를 바꿀 수 있는 영역으로 자금을 옮겼습니다.
그의 포트폴리오 부동의 1위는 여전히 유전자 진단 전문 기업 나테라(Natera, 보유 비중 약 32%)입니다. 나테라는 비침습 산전 검사뿐만 아니라 암 환자의 혈액 내 재발 신호를 포착하는 종양 진단(시그나테라), 장기 이식 후 거부 반응 모니터링 사업을 영위하고 있습니다. 드러켄밀러는 과거 인터뷰에서 AI의 가장 강력한 실사용처가 신약 개발과 진단, 모니터링 등 바이오테크 분야라고 밝혔으며, 장기간 침체를 겪은 헬스케어 섹터의 반등 가능성도 높게 평가했습니다.
반도체 다 팔면서 시게이트만 180% 늘린 배경
주요 반도체와 낸드 관련 주식을 정리하면서도 하드디스크 드라이브(HDD) 제조사인 시게이트(Seagate) 비중을 180% 확대한 점은 눈여겨볼 대목입니다. 메모리 반도체 시장이 중국 CXMT나 YMTC 등 후발 주자의 진입과 출혈 경쟁 리스크에 노출된 것과 달리, HDD 산업은 시게이트와 웨스턴 디지털을 중심으로 강력한 과점 구조를 유지하고 있습니다.
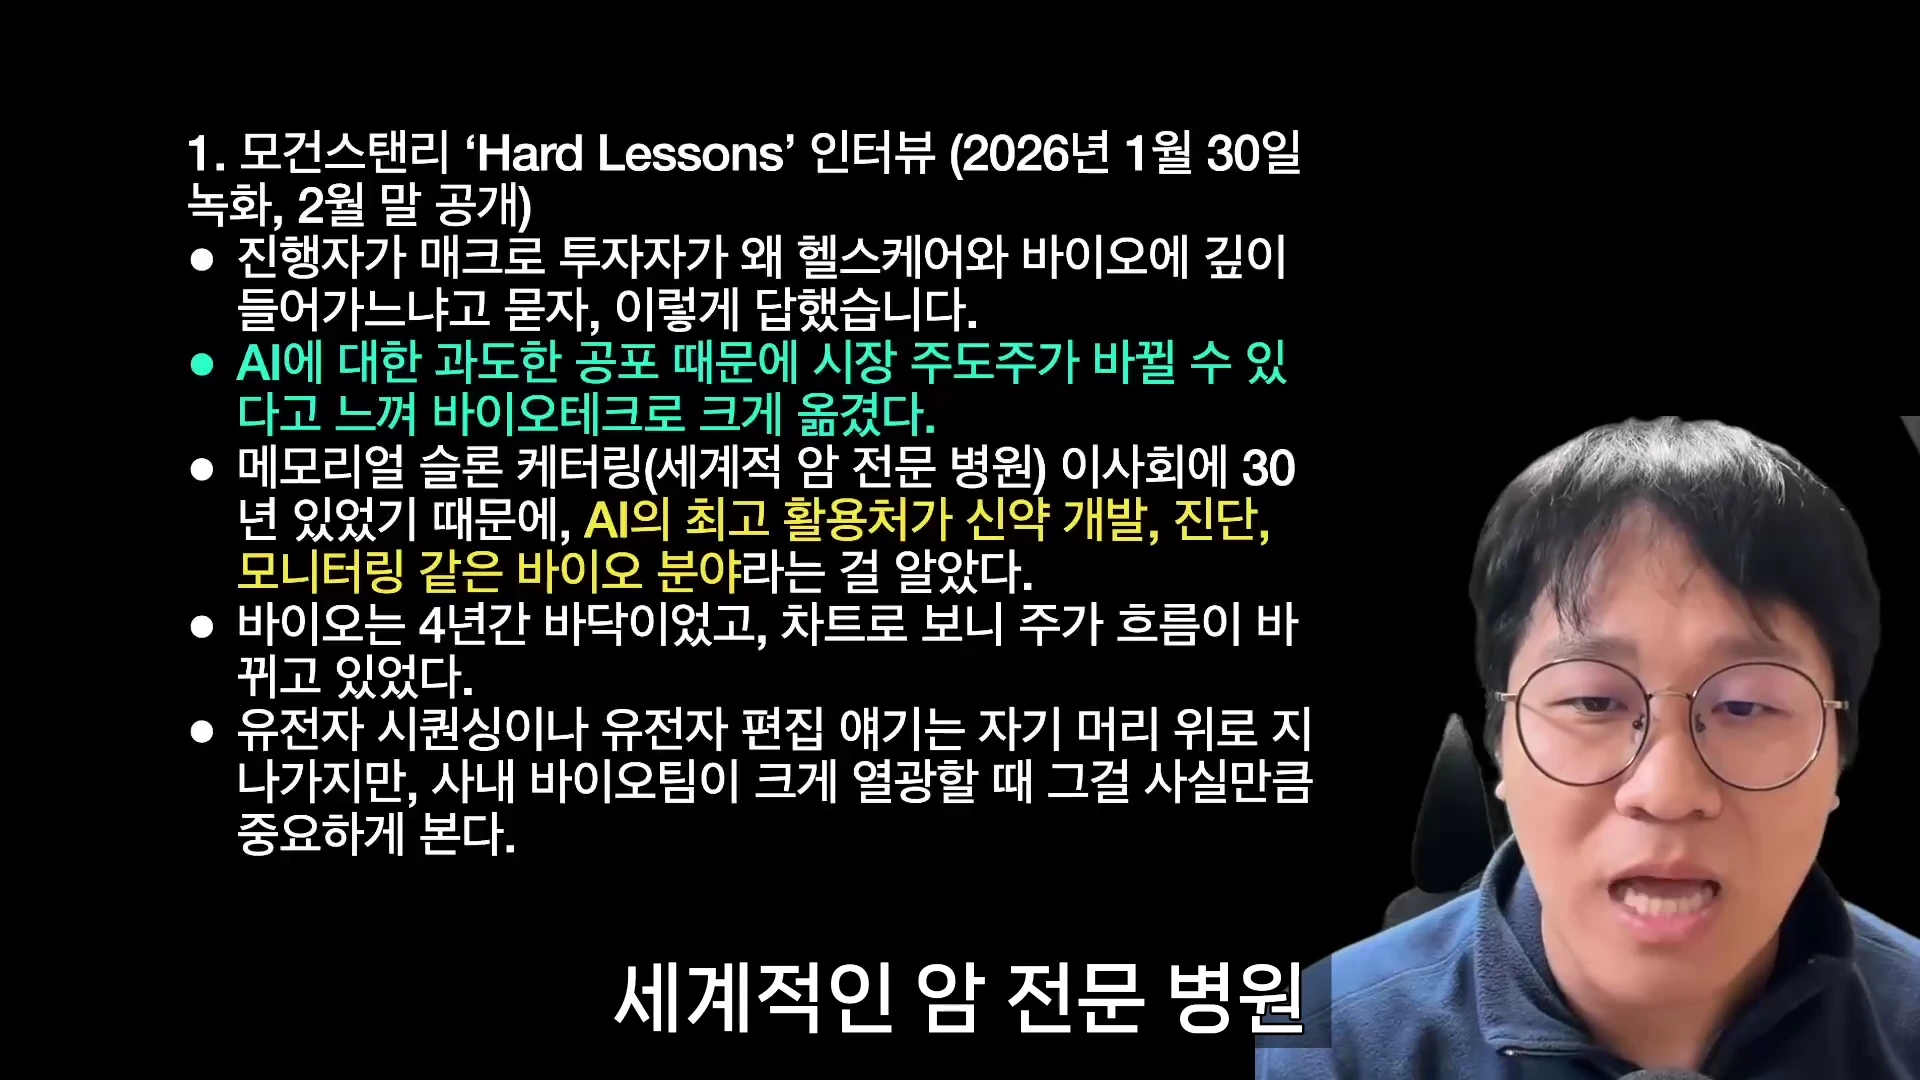
스탠리 드러켄밀러가 AI 시대에 바이오테크 분야로 포트폴리오 중심을 옮긴 배경을 짚어봅니다.
시게이트의 설비투자(CapEx) 비중은 매출 대비 약 5% 수준에 불과해 공격적인 증설에 따른 마진 훼손 우려가 낮습니다. 또한 연산용 칩셋 수요가 연도별로 변동성을 겪더라도, 연산의 결과물로 축적되는 방대한 데이터는 지속적인 저장 공간을 필요로 합니다. 완만하고 견조한 가격 방어력과 독과점적 지위가 반도체 대비 안정적인 투자처로 선택된 근거입니다.
드러켄밀러가 주목한 AI 현금 창출원, 유니티
이번 포트폴리오 조정에서 가장 극적인 변화는 보유 비중을 436% 늘린 유니티(Unity)입니다. 과거 3D 게임 엔진에 머물렀던 유니티는 모바일 게임 시장의 약 70%를 점유한 엔진 기반을 바탕으로 모바일 AI 광고 플랫폼 기업으로 체질을 전환하고 있습니다.
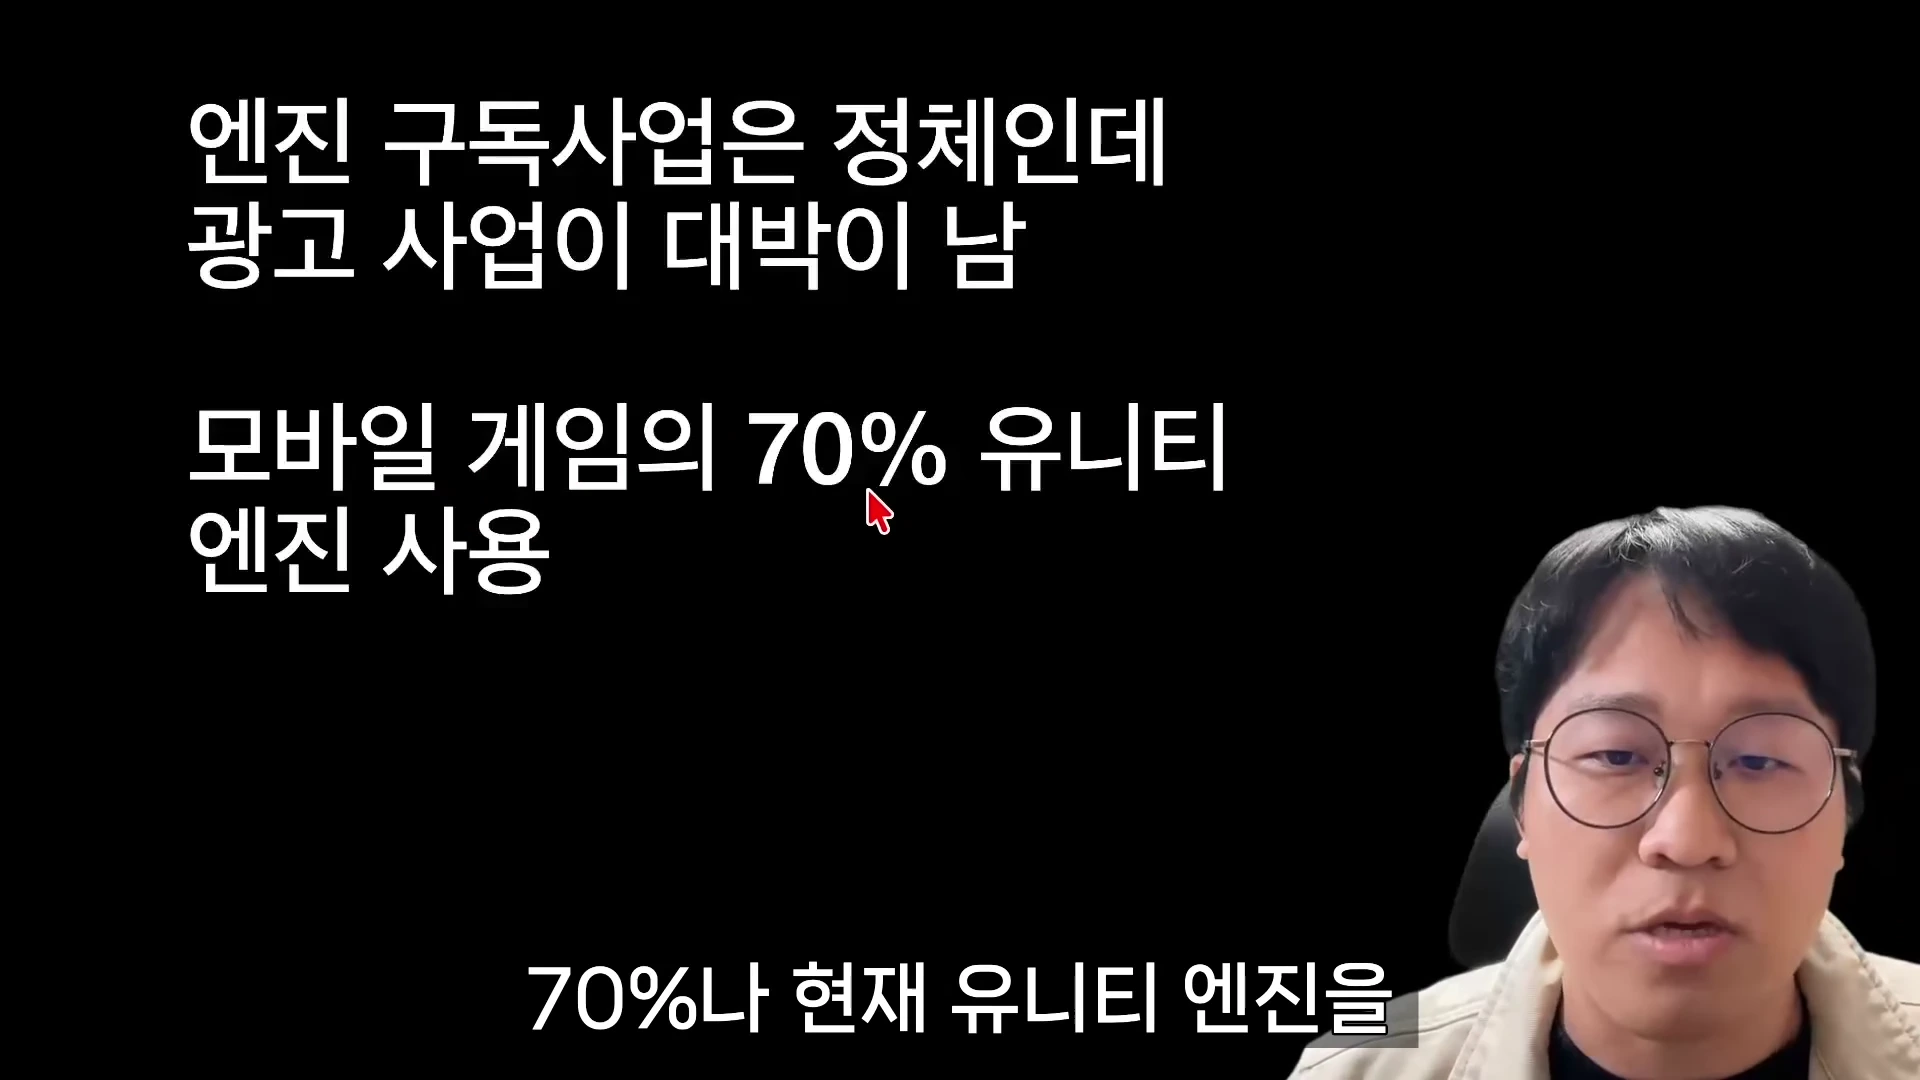
엔진 사업을 넘어 모바일 광고 부문에서 새 수익원을 확보하며 플랫폼 성격을 바꾸고 있습니다.
유니티의 핵심 경쟁력은 사용자가 게임을 플레이하는 순간의 실시간 행동을 포착하는 런타임 데이터(Runtime Data)에 있습니다. 앱러빈(AppLovin) 같은 외부 광고 네트워크가 확보하기 어려운 엔진 내부의 상세 사용자 맥락을 독점적으로 보유하고 있어, 이를 AI 예측 모델(벡터 모델)과 결합해 고효율 타게팅과 자동 입찰을 수행합니다. 기존 엔진 구독 매출이 한 자릿수 성장에 머무는 사이, 고마진 AI 광고 사업이 가파르게 성장하며 실적 반등을 이끌고 있습니다.
포트폴리오 재편이 던지는 시사점과 주의점
드러켄밀러의 선택은 AI 테마의 중심축이 ‘인프라 구축(CapEx)’에서 ‘데이터 독점 및 광고·진단 등 실질 수익화(Monetization)’로 전환되고 있음을 시사합니다. 클라우드 인프라와 본업의 안정성을 겸비한 아마존(Amazon), 라이브 스포츠와 스트리밍 게이트웨이(Roku 지분)를 확보한 폭스(Fox) 등을 상위 포지션에 둔 것 역시 같은 맥락의 방어적 성장 전략입니다.
다만 13F 공시 데이터는 분기 종료 후 최대 45일의 시차를 두고 공개되는 과거 기록이라는 점을 반드시 감안해야 합니다. 대가의 매매 내역을 무비판적으로 추종하기보다는, 이들이 반도체 밸류체인의 공급 과잉 리스크를 경계하고 독점적 데이터와 확실한 캐시카우를 지닌 비즈니스 모델로 이동하고 있다는 논리적 궤적을 점검하는 것이 중요합니다.
FAQ
13F 보고서는 무엇이며 투자 시 어떤 점을 주의해야 하나요?
13F는 1억 달러 이상의 자산을 운용하는 기관 투자자가 미국 증권거래위원회(SEC)에 분기별로 제출하는 보유 지분 공시입니다. 분기 종료 후 45일 이내에 제출되므로 현재 시점의 실제 포지션과는 시차가 발생할 수 있다는 점을 유의해야 합니다.
드러켄밀러가 TSMC를 매도하고 시게이트를 담은 차별점은 무엇인가요?
TSMC 등 주요 반도체주는 높은 설비투자와 사이클 변동성에 노출된 반면, 시게이트가 속한 HDD 산업은 과점 구조가 견고하고 설비투자 비중(CapEx)이 낮아 출혈 경쟁 없이 안정적인 마진을 유지할 수 있기 때문입니다.
유니티의 AI 광고 사업이 기존 경쟁사 대비 갖는 강점은 무엇인가요?
유니티는 모바일 게임 점유율 70%에 달하는 자체 3D 엔진을 통해 실시간 사용자 행동을 기록하는 '런타임 데이터'를 독점적으로 확보하고 있습니다. 이를 AI 벡터 모델과 결합해 정밀한 광고 타게팅과 단가 최적화를 구현합니다.