 72


- 골드만삭스의 코어위브 호평과 모건스탠리의 빅테크 CapEx 전망 상향이 나스닥 기술주 반등을 이끌었습니다.
- GPU 임대 단가 인상과 담보 기반 자금 조달 구조가 확인되면서 네오클라우드 기업의 부실 우려가 완화되었습니다.
- 단기 반등세와 별개로, 오픈웨이트 중심의 가성비 모델 선호가 확산하면 2028년 이후 반도체 수요에 부담으로 작용할 수 있습니다.
최근 기술주 중심의 조정 장세 속에서 나스닥이 반도체와 AI 관련주를 중심으로 장중 1.43% 상승하며 분위기 반전에 성공했습니다. 이번 반등은 단순한 낙폭 과대에 따른 기술적 반등이라기보다는, 시장의 뇌관으로 꼽히던 네오클라우드 기업의 수익성 우려 완화와 빅테크 자본 지출(CapEx) 전망 상향이라는 두 가지 명확한 촉매가 작용한 결과입니다.
1. 지금 시장에 무슨 일이 일어났는가
그동안 시장 전반의 투자 심리를 짓누르던 핵심 이슈 중 하나는 코어위브(CoreWeave)를 비롯한 네오클라우드 기업들의 부실화 우려였습니다. 부채를 조달해 고가의 GPU 데이터센터를 구축하고 이를 빅테크에 임대하는 비즈니스 구조상, 자금 조달 비용 상승과 임대 수익성 악화가 맞물리면 연쇄 충격으로 이어질 수 있다는 공포가 컸기 때문입니다.
시장 반등을 이끈 핵심 동력은 네오클라우드 관련 리스크 완화와 빅테크의 AI 투자 확대 기조 확인에 있습니다.
하지만 골드만삭스가 코어위브에 대해 목표주가를 106달러로 낮추긴 했으나 약 73%의 상승 여력을 제시하는 긍정적인 리포트를 발표하면서 시장의 불안감이 진정되었습니다. 여기에 모건스탠리가 주요 하이퍼스케일러들의 AI 관련 CapEx 전망치를 상향 조정한 보고서를 내놓으며 반도체 및 AI 하드웨어 밸류체인 전반에 강한 매수세가 유입되었습니다.
2. 반등을 이끈 핵심 이유: 수익성 재평가와 CapEx 상향
골드만삭스가 제시한 핵심 논리는 시장이 코어위브의 '임대 수익'은 과도하게 낮게 잡고, '조달 비용'은 지나치게 높게 평가했다는 점입니다. 실제로 현장 데이터에 따르면 GPU 렌탈 수요는 여전히 견조하여 단기 계약 단가가 꾸준히 인상되는 추세입니다. 코어위브는 메가와트(MW)당 4천만 달러 수준의 계약에서 7월에 25%, 10월에 추가로 10%의 가격 인상을 단행하며 매출 단가를 성공적으로 끌어올렸습니다.
시장 일각에서 제기된 채권 가격 급락 이슈 역시 무담보 채권에 국한된 문제였습니다. 코어위브의 실질적인 신규 자금 조달은 GPU 서버 장비와 빅테크와의 장기 계약을 담보로 실행되기 때문에 우려만큼 조달 금리가 치솟지 않는다는 분석입니다. 한편 모건스탠리는 2026년 주요 빅테크의 CapEx 규모를 1조 달러 수준으로 제시한 뒤, 2027년에는 약 60% 추가 성장하고 2028년에도 견조한 증가세를 이어갈 것으로 전망하며 하드웨어 수요 둔화 우려를 덜어냈습니다.
3. 개별 악재를 흡수한 시장의 해석 메커니즘
이날 시장에는 네오클라우드 기업인 N스케일(Nscale)의 영국 데이터센터 프로젝트에서 마이크로소프트가 철수했다는 악재성 뉴스도 전해졌습니다. 평소 분위기였다면 AI 인프라 수요 둔화의 신호로 해석되며 주가 하락을 부추겼을 소식이었습니다.
그러나 시장은 이를 인공지능 수요 감소가 아니라 현지 전력 인프라 문제로 인한 일정 지연에 따른 사업적 철수로 해석하며 차분하게 소화했습니다. 인프라 공급 지연 이슈는 개별 프로젝트의 실행 리스크일 뿐, 빅테크의 거대한 AI 인프라 투자 방향성 자체를 훼손하지 않는다는 판단이 지배적이었습니다.
4. 중장기적으로 주시해야 할 AI 시장의 이면과 리스크
단기적인 주가 반등에도 불구하고 AI 생태계 내부에서는 조용하지만 중요한 변화가 진행되고 있습니다. 더 인포메이션(The Information) 등의 보도에 따르면, 프론티어 AI 랩의 신규 모델 성능이 크게 향상되더라도 개발자 트래픽 증가 폭은 과거만큼 폭발적이지 않은 현상이 관찰되고 있습니다. AI 사용자가 대중 전반으로 빠르게 확산하기보다는 기존 고숙련자 풀 안에서 서비스 간 점유율을 다투는 정체 국면에 진입했다는 신호입니다.
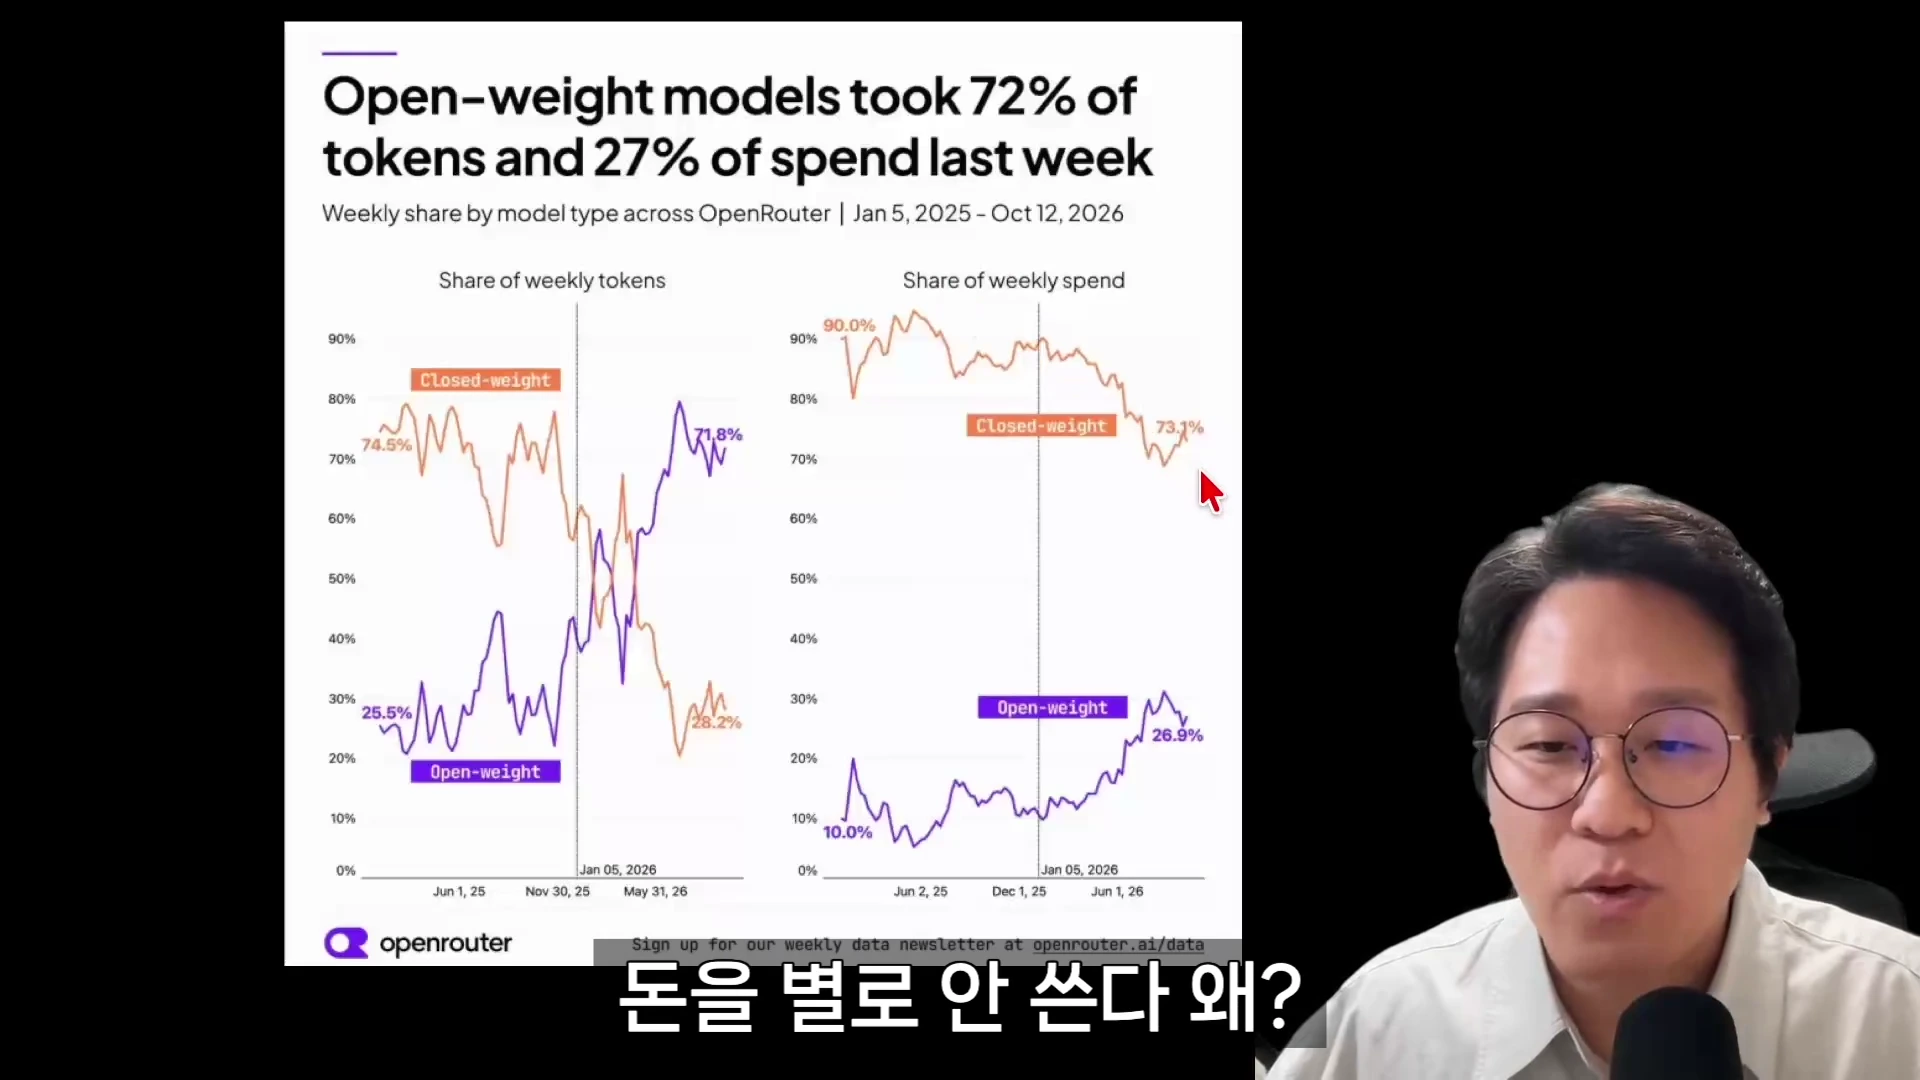
프론티어 AI 기업들의 지출 비중이 줄어드는 반면, 오픈웨이트 모델의 시장 점유율은 빠르게 확대되는 추세입니다.
더욱 주목할 대목은 고비용 구조를 가진 프론티어 모델 대신 중국산 오픈웨이트 모델 등 가성비 중심 대안으로 비용을 옮겨가는 기업들이 늘고 있다는 점입니다. 실무 현장에서 최고 성능 모델이 굳이 필요 없는 작업이 많아지면서, 고비용 프론티어 랩들의 매출 성장세와 자금 사정이 둔화될 가능성이 제기됩니다. 이러한 흐름이 굳어지면 장기적으로 빅테크와 연구소들이 약정했던 컴퓨팅 파워 수요가 줄어들어, 2028년 이후 글로벌 반도체 및 하드웨어 제조사의 실적 부담으로 이어질 수 있다는 점은 보수적인 투자자라면 반드시 염두에 두어야 할 변수입니다.
FAQ
골드만삭스가 코어위브를 긍정적으로 평가한 핵심 이유는 무엇인가요?
GPU 렌탈 단가가 지속적으로 인상되어 임대 매출이 시장 예상치보다 높은 반면, 장비와 장기 계약을 담보로 한 자금 조달 비중이 높아 실질 조달 비용은 우려보다 낮다고 판단했기 때문입니다.
모건스탠리의 빅테크 CapEx 전망은 어떻게 나왔나요?
2026년 주요 하이퍼스케일러의 CapEx를 약 1조 달러로 전망했으며, 2027년에는 약 60% 성장하고 2028년까지도 견조한 투자 증가세가 이어질 것으로 예측했습니다.
AI 가성비 모델의 등장이 왜 하드웨어 주식에 리스크가 될 수 있나요?
오픈웨이트 기반 가성비 모델 활용이 늘어나면 오픈AI나 앤트로픽 같은 고비용 연구소들의 컴퓨팅 지출이 줄어들 수 있고, 이는 중장기적으로 반도체와 데이터센터 인프라 수요 둔화로 이어질 수 있기 때문입니다.